
Renouvellement hypothécaire au Canada : ne signez pas la première offre
Dernière mise à jour : 12 November 2026
Bonjour! C’est J. — et aujourd’hui, on parle de l’enveloppe la plus chère du courrier canadien : votre lettre de renouvellement hypothécaire.
Elle a l’air inoffensive. Un seul taux, imprimé bien proprement. Une ligne pour signer. On signe, on renvoie, terminé — c’est exactement ce que votre banque espère. Mais voici ce que neuf ans au Canada m’ont appris : le taux dans cette lettre est une offre de départ, pas le meilleur taux de votre banque. La traiter comme une facture à payer plutôt qu’une négociation à gagner peut vous coûter des milliers de dollars sur le prochain terme.
Alors avant de signer quoi que ce soit, laissez-moi vous montrer les cinq choses que les banques ne vous disent pas au renouvellement — et le choix fixe ou variable, qui compte plus que le taux lui-même.
🌿 L’essentiel
- Le taux de votre lettre de renouvellement est un point de départ pour négocier — pas le meilleur taux
- Commencez à comparer les offres 120 jours avant l’échéance; les prêteurs réserveront un taux pendant que vous comparez
- Changer de prêteur avec le même solde et le même amortissement évite le test de stress (depuis le 21 novembre 2024)
- Les pénalités à taux fixe cachent un calcul de différentiel de taux (IRD) — et les taux affichés des grandes banques aggravent la facture
- Utilisez votre privilège de remboursement anticipé de 10 à 20 % avant de changer, pour réduire la pénalité
🤔 Fixe ou variable : comment choisir au renouvellement en 2026
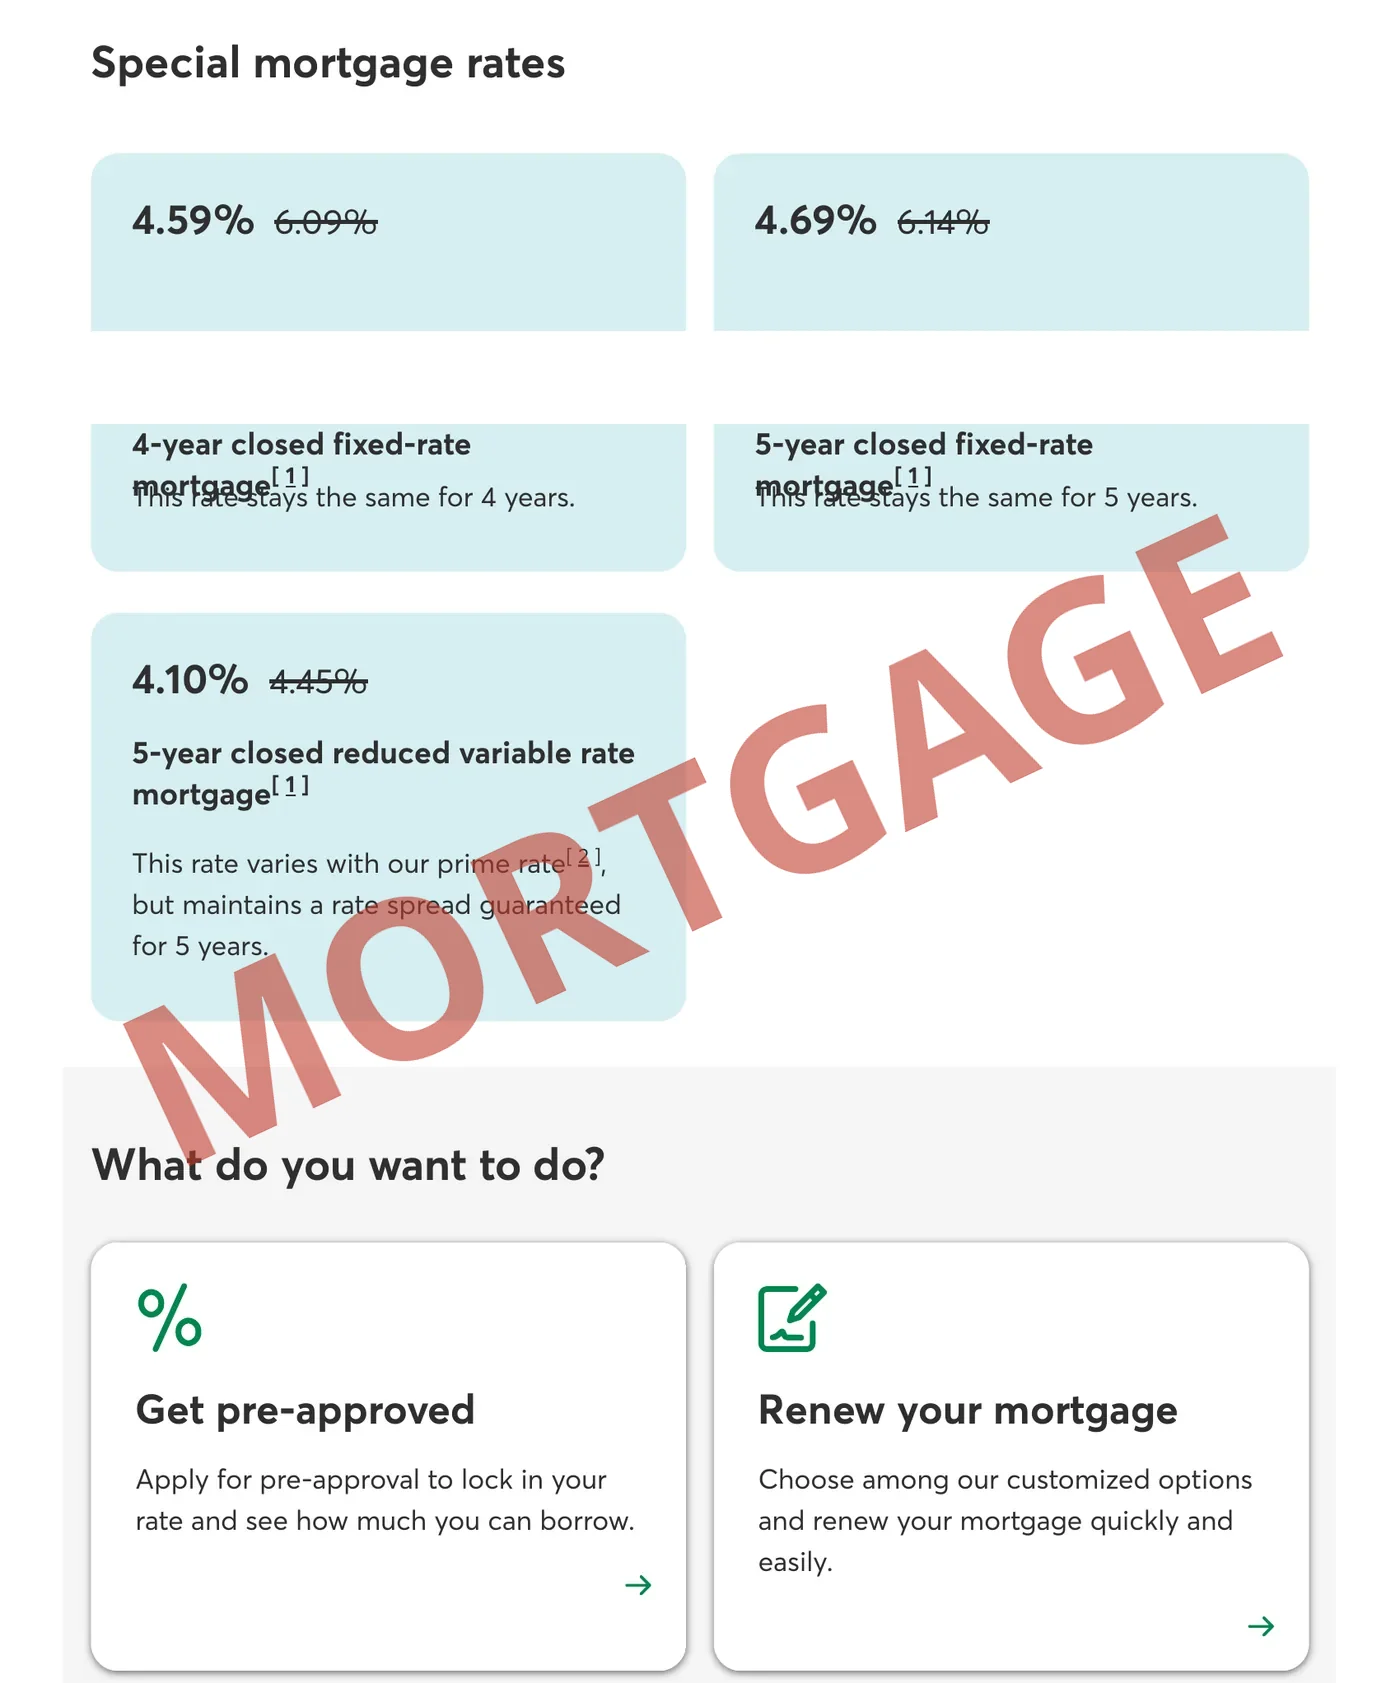
D’abord, le portrait d’ensemble (en date d’octobre 2026). La Banque du Canada maintient son taux directeur à 2,25 % depuis octobre 2025, et le taux préférentiel des grandes banques est à 4,45 %. Les hypothèques variables suivent le taux préférentiel moins une réduction; les taux fixes suivent plutôt les rendements obligataires — voilà pourquoi les deux ne bougent pas en même temps.
Une date à encercler : la Banque du Canada annonce sa prochaine décision sur les taux le 28 octobre 2026. Si votre échéance tombe cet automne, mieux vaut avoir un taux réservé avant cette date que courir après.
Penchez pour le fixe si votre budget n’a aucune marge, si une hausse-surprise de paiement vous stresserait, ou si l’écart entre les offres fixes et variables d’aujourd’hui est assez petit pour que la tranquillité d’esprit ne coûte pas cher.
Penchez pour le variable si vous avez un coussin, si vous pourriez déménager ou refinancer en cours de terme (la pénalité variable est habituellement de trois mois d’intérêts seulement), ou si vous vous attendez vraiment à des maintiens et des baisses plutôt qu’à des hausses.
Et le compromis honnête que choisissent bien des Canadiens : un terme fixe plus court, de 2 à 3 ans — la certitude maintenant, une autre décision bientôt, le temps que la situation des taux se précise.
💡 Astuce : si vous choisissez le variable, posez une question par écrit — le paiement s’ajuste-t-il avec le taux préférentiel, ou reste-t-il fixe pendant que seule la part d’intérêts change? Le deuxième type a un « taux déclencheur », et vous voulez connaître le vôtre avant de signer.
🔍 5 choses que votre banque ne vous dira pas au renouvellement
1. Vous pouvez changer de banque sans refaire le test de stress
C’est le gros morceau, et presque personne ne le savait. Depuis le 21 novembre 2024, les règles du BSIF disent qu’un transfert simple — déplacer votre hypothèque chez un nouveau prêteur avec le même solde et le même amortissement — est exempté du test de stress hypothécaire, même pour les hypothèques non assurées.
Empruntez plus d’argent ou allongez l’amortissement, par contre, et ça devient un refinancement — le test de stress revient. Gardez le transfert simple, sans ajout, et votre prêteur actuel ne vous tient plus juste parce que « se requalifier » a l’air épuisant. Les détails sont expliqués dans le document d’information officiel du BSIF sur l’exemption pour transfert simple.
Les sources primaires valent la peine d’être nommées : l’exemption vient du document d’information du BSIF sur le taux d’admissibilité minimal, et le gouvernement fédéral a annoncé le même changement pour les hypothèques assurées dans sa déclaration sur les transferts sans interruption et l’assurance de portefeuille. Une limite à garder en tête : l’exemption est une règle du BSIF, donc elle s’applique aux prêteurs sous réglementation fédérale — les grandes banques et les autres institutions supervisées par le BSIF. Les prêteurs sous réglementation provinciale, dont les caisses Desjardins au Québec et les autres coopératives de crédit, fixent leurs propres règles et peuvent encore exiger le test de stress lors d’un transfert. Si votre hypothèque est dans une caisse, demandez sa politique avant de compter sur l’exemption.
2. La lettre à 21 jours est le minimum légal — les gens avisés commencent à 120 jours
Selon les règles de l’ACFC, votre prêteur doit vous envoyer son offre de renouvellement au moins 21 jours avant l’échéance. Vingt et un jours, ce n’est vraiment pas assez pour magasiner, comparer et négocier — et c’est un peu le but.
La stratégie standard, c’est de commencer 120 jours à l’avance. La plupart des prêteurs vous donneront une réservation de taux pour cette période : le taux d’aujourd’hui est gardé pour vous pendant que vous comparez et, chez bien des prêteurs, si les taux baissent avant la signature, vous obtenez le plus bas. Demandez-le — par écrit. Un guide clair de toute la séquence de négociation : le guide de négociation hypothécaire de nesto.
C’est aussi là que je traite les banques comme je l’ai fait dans mon guide des meilleures banques en ligne gratuites au Canada : la loyauté, c’est charmant, mais le relevé, lui, s’en fiche. Comparez d’abord, soyez loyale ensuite.
3. La formule de pénalité — pas le taux — est ce qui diffère le plus d’un prêteur à l’autre
S’il y a une chance que vous brisiez votre hypothèque en cours de terme (un déménagement, une séparation, un refinancement), ce conseil vaut l’article entier. Sur une hypothèque variable, la pénalité est habituellement de trois mois d’intérêts seulement. Sur une hypothèque fixe, c’est le plus élevé entre trois mois d’intérêts et le différentiel de taux d’intérêt (IRD).
Voici la partie discrète : les grandes banques calculent l’IRD à partir de leurs taux affichés, ce qui peut gonfler votre pénalité bien au-delà de leur perte réelle. Deux hypothèques au même taux peuvent avoir des coûts de sortie complètement différents. Avant de signer, demandez le calcul de votre pénalité par écrit — le guide de l’ACFC sur le renouvellement d’hypothèque explique ce que les prêteurs doivent divulguer.
4. Votre privilège de remboursement anticipé peut réduire la pénalité avant le transfert
La plupart des hypothèques fermées vous permettent de rembourser 10 à 20 % du capital initial chaque année, sans pénalité, en plus d’augmenter vos paiements réguliers (les chiffres exacts sont dans votre contrat — vérifiez-les). Ce privilège est un outil, pas une anecdote.
Un remboursement forfaitaire juste avant le transfert réduit le solde sur lequel la pénalité est calculée — et réduit le solde que votre nouveau prêteur financera. Si un boni, un remboursement d’impôt ou une épargne dort quelque part, la saison du renouvellement est le moment où il rapporte le plus.
5. Une charge collatérale peut vous lier discrètement à votre banque
Certaines hypothèques sont enregistrées comme une charge collatérale plutôt qu’une charge standard. Ça a l’air technique; la conséquence ne l’est pas. Déplacer une hypothèque à charge collatérale chez un nouveau prêteur signifie habituellement de nouveaux frais juridiques et d’évaluation — environ 1 000 $ à 1 200 $ — ce qui décourage commodément le changement.
Avant le renouvellement, découvrez quel type vous avez (c’est dans vos documents hypothécaires, ou un appel à votre prêteur suffit). Si c’est une charge collatérale, tenez compte de ce coût dans tout transfert — et réfléchissez-y à deux fois avant d’en signer une autre.
🗓️ La liste de vérification du renouvellement en 120 jours
À 120 jours : trouvez votre date d’échéance exacte et votre solde actuel. Demandez deux choses à votre prêteur : vos options de réservation de taux, et si votre hypothèque est une charge standard ou collatérale.
À 90 jours : recueillez au moins trois offres — votre banque, un autre prêteur et un courtier hypothécaire (les courtiers sont habituellement payés par le prêteur sur les dossiers standards; demandez-le d’avance). Obtenez une estimation de pénalité par écrit s’il y a une chance que vous brisiez un terme tôt.
À 60 jours : rapportez votre meilleure offre externe à votre banque actuelle et négociez. Les banques améliorent couramment le taux de la lettre quand une vraie alternative est sur la table — la première offre s’améliore dès que vous pouvez partir.
À 30 jours : tranchez le fixe ou le variable avec les critères ci-dessus, et utilisez votre privilège de remboursement anticipé avant la date de transfert si vous changez de prêteur.
Avant de signer : relisez les conditions de remboursement anticipé, la formule de pénalité et le type de charge du nouveau contrat. C’est dans les pages ennuyeuses que l’argent se cache.
✨ Le renouvellement est une négociation, pas une formalité
Votre hypothèque est probablement le plus gros contrat de votre vie, et le renouvellement est le seul moment, tous les cinq ans, où vous avez un vrai pouvoir. La banque connaît les règles de cet article par cœur — maintenant, vous aussi.
Je traite la saison du renouvellement comme mes bilans d’argent de fin d’année (comme retrouver l’argent caché que l’ARC pourrait vous devoir) : une heure de vérification, des années de différence.
Que vaut réellement un quart de point? Prenons un solde de 400 000 $ : un prêteur offre 4,00 %, la lettre de votre banque dit 4,25 %. Avec un amortissement de 25 ans et des paiements mensuels, le taux plus bas réduit le paiement d’environ 55 $ par mois, fait économiser environ 980 $ d’intérêts la première année et environ 4 800 $ d’intérêts sur un terme de cinq ans — tout en remboursant environ 1 500 $ de capital de plus en chemin. (Exemple illustratif seulement, hypothèses énoncées : l’écart de taux reste le même pendant tout le terme; vos chiffres différeront selon votre solde et votre amortissement.) Voilà ce que coûte, en dollars, le simple fait de signer la lettre.
Petite question avant de partir : si votre hypothèque se renouvelle cette année, vous êtes plutôt pour le fixe ou pour le variable ? Dites-le-moi ci-dessous — je lis toutes les réponses.
À titre informatif seulement — ceci n’est pas un conseil financier. Chiffres vérifiés en octobre 2026.
Bon renouvellement 💛
— J.
Dois-je repasser le test de résistance si je change de prêteur au renouvellement?
Pas pour un transfert simple chez un prêteur sous réglementation fédérale. Depuis le 21 novembre 2024, le BSIF n’exige pas de se requalifier selon le test de résistance lors d’un changement de prêteur au renouvellement, tant que le montant du prêt et la période d’amortissement restent les mêmes.
Cette exemption s’applique-t-elle dans une caisse du Québec?
L’exemption est une règle du BSIF pour les institutions financières fédérales. Les caisses du Québec sont de compétence provinciale, donc leurs règles peuvent différer — vérifiez auprès de votre caisse avant de présumer qu’elle s’applique.
Pendant que vous y êtes, votre CELI mérite le même réflexe : la règle du 1er janvier pour votre fonds d’urgence au CELI.
📚 Vous aimerez aussi
- Arrêtez de payer 215 $/an en frais bancaires : les meilleures banques en ligne gratuites au Canada (2026)
- Avant la fin de 2026 : trouvez votre argent caché au Canada — l’ARC doit 1,88 G$ en chèques non encaissés
- Les 6 meilleurs sites de cashback en 2026 : être payée deux fois à chaque achat
Get the Free Canada Savings Checklist
Join the newsletter — get the free PDF checklist and weekly Canada savings tips in your inbox.
À lire ensuite
Certains liens de cet article sont des liens de parrainage ou d'affiliation. Si vous vous inscrivez ou achetez via ces liens, je peux recevoir un bonus ou une commission, sans frais supplémentaires pour vous. Merci de soutenir ce blogue!
