
Fonds d’urgence au CELI : la règle du 1er janvier (guide 2026)
Dernière mise à jour : 12 November 2026
Bonjour! C’est J. — aujourd’hui, on parle d’une règle qui coûte discrètement de l’argent réel aux Canadiens chaque année, et qu’aucune banque ne m’a jamais mentionnée en neuf ans de services bancaires ici : ce qui arrive quand vous sortez de l’argent de votre CELI (le TFSA) et que vous le remettez trop tôt.
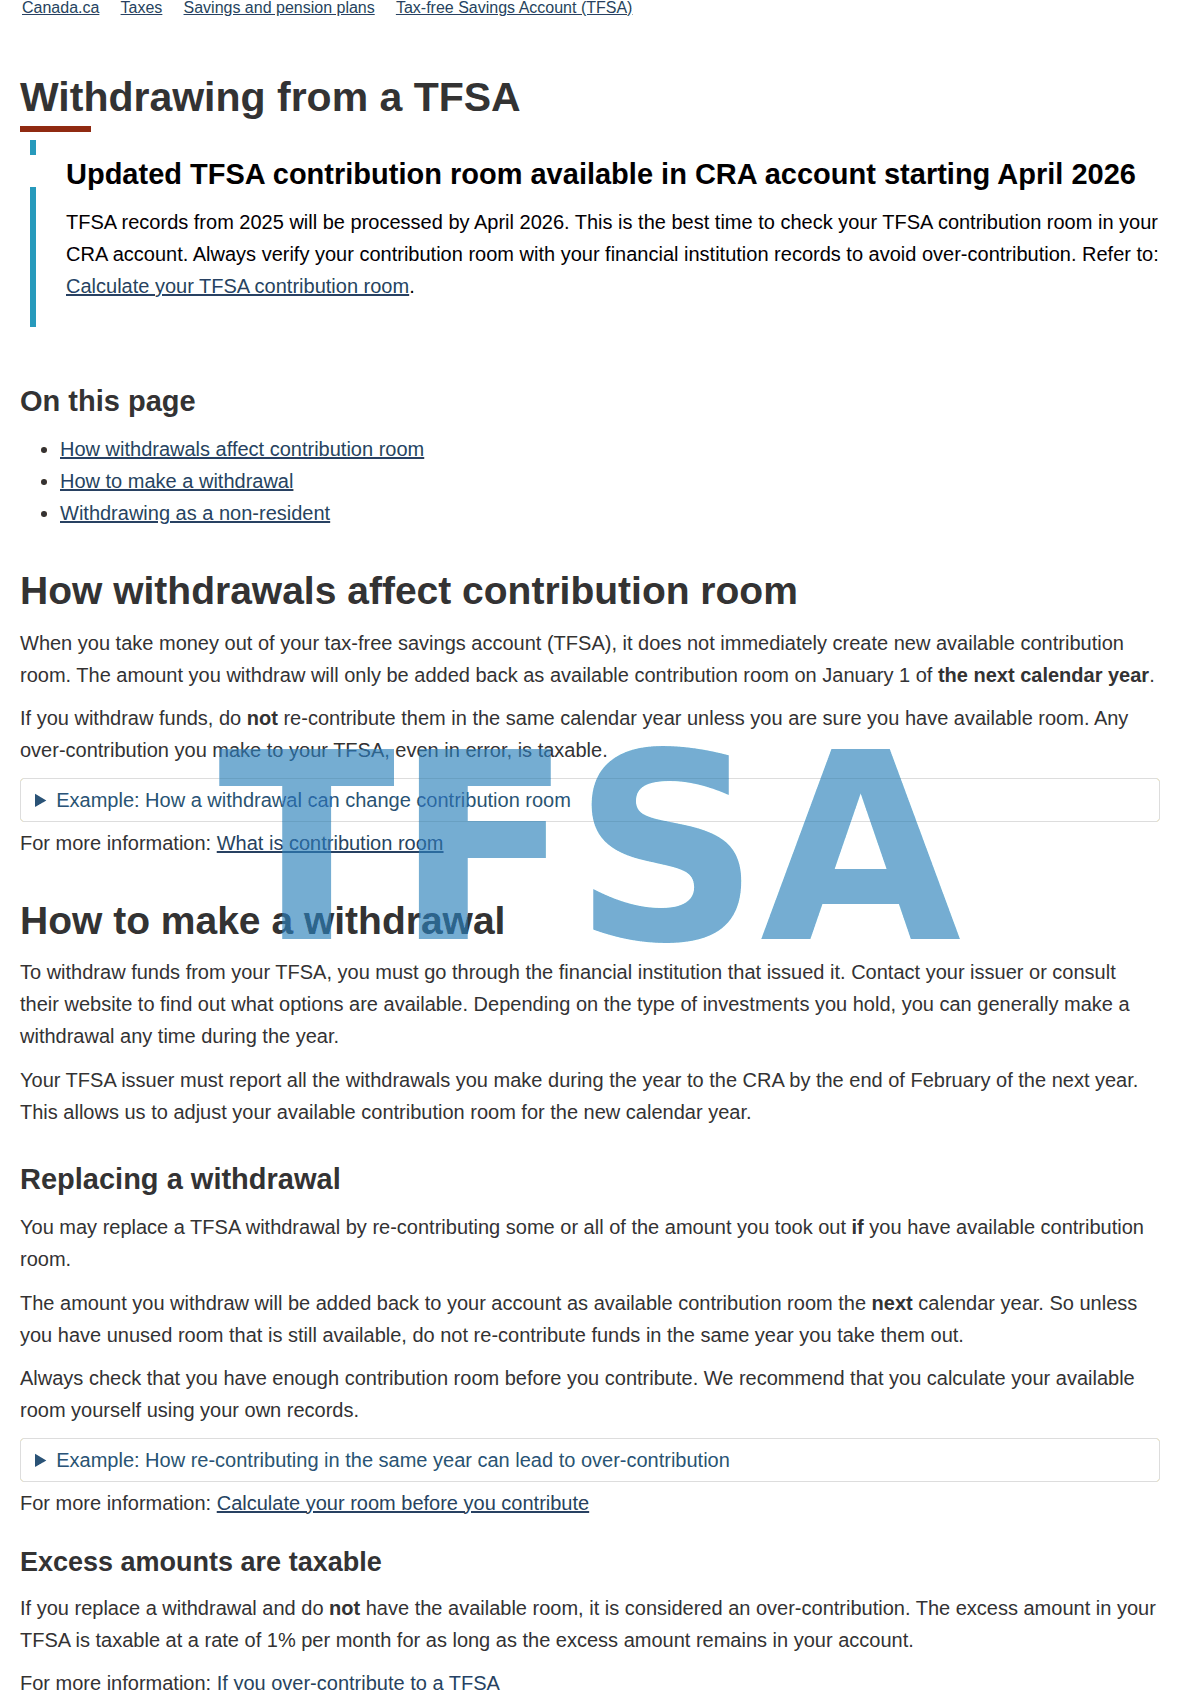
Imaginez la scène. En juin, vous retirez 5 000 $ de votre CELI pour une réparation d’auto. En septembre, une prime arrive, et vous remettez fièrement les 5 000 $. Responsable, non? L’ARC appelle ça une cotisation excédentaire — et vous facture 1 % de ces 5 000 $ pour chaque mois où l’argent reste là. Personne ne vous prévient. La facture d’impôt arrive, tout simplement.
🌿 L’essentiel
- Retirer d’un CELI est toujours libre d’impôt — c’est remettre l’argent qui cache le piège
- Les montants retirés ne redeviennent des droits de cotisation que le 1er janvier de l’année suivante
- Remettez l’argent la même année, sans droits restants, et l’ARC taxe l’excédent à 1 % par mois
- Les intérêts dans un CELI ne sont jamais imposés; les mêmes intérêts à l’extérieur sont imposés à votre taux marginal complet
- Le plafond CELI 2026 est de 7 000 $ — et le chiffre des droits dans Mon dossier de l’ARC a souvent des mois de retard sur la réalité
📅 La règle du 1er janvier : vos droits ne reviennent que l’année suivante
Voici la règle elle-même, directement de l’ARC. Vous pouvez retirer de votre CELI en tout temps, sans impôt — cette partie-là est vraiment gratuite. La page de l’ARC sur les retraits de votre CELI l’explique noir sur blanc.
Maintenant, passez l’histoire de juin à septembre dans cette règle, avec de vrais chiffres. Disons que vos droits CELI étaient déjà entièrement utilisés pour l’année :
- Juin : vous retirez 5 000 $ pour la réparation d’auto. Parfaitement légal, entièrement libre d’impôt.
- Septembre : vous redéposez les 5 000 $. Mais ces droits n’existent pas de nouveau avant le 1er janvier — alors les 5 000 $ sont maintenant un montant excédentaire.
- De septembre à décembre : l’ARC taxe l’excédent à 1 % par mois. 5 000 $ × 1 % = 50 $ par mois, pendant 4 mois = 200 $.
- Le 1er janvier : les 5 000 $ retirés redeviennent enfin des droits, l’excédent disparaît — et les 200 $ sont tout simplement partis.
Attendez jusqu’en janvier, et exactement le même dépôt coûte 0 $. La seule différence est une date sur le calendrier. L’ARC explique la facture sur sa page sur les cotisations excédentaires au CELI. Et si ça vous est déjà arrivé : retirez l’excédent aujourd’hui même. Le compteur de 1 % tourne pour chaque mois où l’argent reste là.
Une porte de sortie à connaître : si l’excédent vient d’une erreur raisonnable — une vraie erreur, pas de la négligence — l’ARC peut renoncer à l’impôt de 1 %. On le demande en produisant le formulaire RC243, la déclaration CELI, en sollicitant la renonciation par écrit, en expliquant l’erreur et en montrant que l’excédent a été retiré sans délai. Soyons lucide sur les chances : la renonciation est discrétionnaire, et les tribunaux l’ont souvent refusée quand « l’erreur » était en réalité une mauvaise lecture des règles ou un mauvais conseil suivi. Mais si c’était vraiment une erreur honnête, demander ne coûte qu’un formulaire; ne pas demander coûte l’impôt à coup sûr.
💡 Astuce : ne vous fiez pas au chiffre des droits CELI affiché dans Mon dossier de l’ARC. Les banques déclarent vos dépôts et retraits avec un décalage, alors que le chiffre peut dater de plusieurs mois. L’ARC elle-même vous dit de vérifier vos droits selon les registres de votre propre institution financière — tenez une note simple de chaque dépôt et retrait.
🧾 Dans le CELI ou à l’extérieur : les mêmes 800 $, deux factures d’impôt
La règle du 1er janvier, c’est le piège. Ce qui suit, c’est le prix — pourquoi placer votre fonds d’urgence dans un CELI, quand vous avez les droits, vaut de l’argent réel. Les intérêts gagnés dans un CELI ne sont jamais imposés. Les intérêts dans un compte d’épargne ordinaire sont imposés en entier, chaque année — et les intérêts n’ont aucune réduction de 50 % comme les gains en capital; chaque dollar est imposé à votre taux marginal.
| Fonds d’urgence de 20 000 $, 1 an à 4 % | Intérêts gagnés | Impôt* | Ce que vous gardez vraiment |
|---|---|---|---|
| Dans un CELI (compte à intérêt élevé ou CPG encaissable) | 800 $ | 0 $ | 800 $ |
| Compte d’épargne ordinaire | 800 $ | 240 $ | 560 $ |
*Exemple illustratif seulement — il suppose un taux d’imposition marginal de 30 % et n’est pas un calcul de votre impôt réel. Le vôtre peut être plus bas ou plus élevé, et la ligne du CELI est à 0 $ à n’importe quel taux. Répétez cette différence de 240 $ sur cinq ans et vous avez remis environ 1 200 $ à l’ARC — de l’impôt sur de l’argent qui dormait là, sagement.
🎯 Combien vous faut-il — et à quelle vitesse pouvez-vous le bâtir?
La cible classique est de 3 à 6 mois de dépenses essentielles — pas tout votre style de vie, juste les paiements obligatoires : loyer ou hypothèque, épicerie, services publics, transport, assurances, paiements minimums. Prenez un ménage d’exemple qui dépense 3 200 $ par mois en essentiels : un coussin de trois mois est de 9 600 $, et six mois, 19 200 $.
Ce chiffre peut sembler énorme, alors réduisez le premier objectif à 1 000 $. Un fonds de départ de 1 000 $ couvre la plupart des réparations d’auto surprises et la panne d’un électroménager — et il est atteignable en environ un an à environ 84 $ par mois.
Ensuite, laissez l’automatisation faire le gros du travail. 300 $ par mois deviennent 3 600 $ après un an — plus environ 65 $ d’intérêts à 4 %, parce que le solde grandit au fur et à mesure. À 400 $ par mois, le coussin de trois mois de 9 600 $ prend environ deux ans. Lent? Peut-être. Mais il se bâtit pendant que vous dormez, et c’est exactement le but d’un fonds d’urgence.
💡 Astuce : programmez le virement le matin du jour de paie, avant que l’argent puisse s’égarer. Un fonds d’urgence bâti « avec ce qui reste » est un fonds qui ne se bâtit jamais — il ne reste jamais rien.
🏦 Où le placer : l’écart de taux que personne n’annonce
En date d’octobre 2026, un compte d’épargne de base dans une grande banque paie environ de 0,5 % à un peu plus de 1 %. Les comptes d’épargne à intérêt élevé des banques en ligne se situent dans la fourchette de 3 à 4 % — bien que le taux en vedette soit souvent un taux promotionnel avec une date d’expiration, après quoi il baisse discrètement. Lisez toujours le taux courant, pas la bannière de bienvenue.
Sur un fonds d’urgence de 10 000 $, cet écart n’est pas de la petite monnaie. À 0,55 %, votre argent rapporte environ 55 $ par an. À 3,5 %, les mêmes 10 000 $ rapportent environ 350 $. Même argent, même effort (aucun) — environ 295 $ d’écart par an. Ces taux sont des instantanés des offres des banques en ligne canadiennes en octobre 2026, pas des promesses permanentes : une bonne part des taux de 3 à 4 % sont promotionnels et baissent après quelques mois, alors confirmez le taux actuel — et celui qui suivra la fin de la promotion — avant de déplacer votre argent.
Où le fonds devrait-il être placé ? Dans votre CELI d’abord, si vous avez les droits — les intérêts ne sont jamais imposés. Une fois le CELI plein, un compte à intérêt élevé ordinaire est l’étape suivante. J’ai fait le travail de comparaison dans mon guide des meilleures banques en ligne gratuites au Canada — dix minutes de lecture qui vous rapportent chaque année.
🔁 Vous changez de banque? Utilisez un transfert direct — jamais un retrait suivi d’un dépôt
Vous avez trouvé un meilleur taux en face? Déplacer votre CELI est sans douleur — si vous le déplacez de la bonne façon. Demandez à la nouvelle institution un transfert direct : l’argent voyage de banque à banque et ne touche jamais vos mains. La page de l’ARC sur les transferts appelle ça un transfert admissible, et elle est claire : ce n’est ni un retrait ni une nouvelle cotisation — vos droits sont intacts.
La mauvaise façon : retirer de la banque A et déposer vous-même à la banque B. Si vos droits sont pleins, cette manœuvre anodine déclenche exactement le même piège de 1 % par mois jusqu’au 1er janvier. Même argent, même année, même pénalité.
Une autre question à poser avant de déménager : l’ancienne banque facture-t-elle des frais de transfert sortant? Certaines, oui — et la nouvelle banque peut les rembourser si vous demandez, surtout pour les gros soldes. Demander ne coûte rien. Ne pas demander peut vous coûter les frais.
💡 Astuce : ouvrez le nouveau CELI d’abord, puis signez le formulaire de transfert de la nouvelle banque et laissez-la attirer l’argent. Le « tirer » est le transfert admissible. Un « pousser » de votre part est un retrait — avec la règle du 1er janvier attachée.
✨ Une règle discrète qui vaut plus que la plupart des promotions
Le CELI est l’un des outils les plus généreux que le Canada offre aux épargnants ordinaires — 7 000 $ de nouveaux droits chaque année (le plafond 2026), des droits inutilisés qui se reportent, et des retraits toujours libres d’impôt. Il ne demande qu’une chose en retour : respectez le calendrier. Les droits reviennent le 1er janvier, les transferts voyagent de banque à banque, et les intérêts restent à vous.
J’intègre cette vérification à la même routine de fin d’année que la chasse à l’argent que l’ARC vous doit peut-être déjà : dix minutes tranquilles, une fois par an, qui vous font économiser des centaines de dollars.
Petite question avant de partir : avez-vous déjà retiré de l’argent de votre CELI en milieu d’année — et quelqu’un vous avait-il prévenu de la règle du 1er janvier? Dites-le-moi ci-dessous; je lis chaque réponse.
À titre informatif seulement — ceci n’est pas un conseil financier. Chiffres vérifiés en octobre 2026.
Bonne épargne 💛
— J.
Si je retire de l’argent de mon CELI, quand puis-je le remettre?
Le montant retiré est rajouté à vos droits de cotisation le 1er janvier de l’année suivante. Si vous le remettez la même année sans autres droits disponibles, l’excédent est traité comme une cotisation excédentaire.
Que facture l’ARC en cas de cotisation excédentaire au CELI?
L’ARC impose une taxe de 1 % par mois sur le montant excédentaire le plus élevé, jusqu’à son retrait ou son absorption par de nouveaux droits. S’il s’agit d’une erreur véritable, vous pouvez demander un allègement à l’ARC au moyen du formulaire RC243.
Et si votre renouvellement approche, lisez aussi ceci avant de signer : pourquoi la première offre de renouvellement hypothécaire n’est presque jamais la bonne.
📚 Vous aimerez aussi
- Arrêtez de payer 215 $/an en frais bancaires : les meilleures banques en ligne gratuites au Canada (2026)
- Avant la fin de 2026 : trouvez votre argent caché au Canada — l’ARC doit 1,88 G$ en chèques non encaissés
- Les 6 meilleurs sites de cashback en 2026 : être payée deux fois à chaque achat
Get the Free Canada Savings Checklist
Join the newsletter — get the free PDF checklist and weekly Canada savings tips in your inbox.
À lire ensuite
Certains liens de cet article sont des liens de parrainage ou d'affiliation. Si vous vous inscrivez ou achetez via ces liens, je peux recevoir un bonus ou une commission, sans frais supplémentaires pour vous. Merci de soutenir ce blogue!
