
TFSA 비상금: 1월 1일 규칙 (2026 가이드)
최종 업데이트: 2026년 11월 5일
안녕하세요, J예요. 오늘은 캐나다 사람들이 매년 조용히 실제 돈을 잃는 규칙 하나를 이야기해 볼게요. 캐나다에서 9년째 은행을 쓰면서 은행이 단 한 번도 먼저 말해 준 적 없는 규칙이에요. TFSA에서 돈을 뺐다가 너무 빨리 다시 넣으면 어떻게 되는지요.
장면을 그려보세요. 6월에 차 수리비로 TFSA에서 $5,000을 빼요. 9월에 보너스가 들어오고, 뿌듯하게 그 $5,000을 바로 다시 넣어요. 책임감 있는 행동 같죠? CRA는 그걸 초과 납입이라고 불러요 — 그리고 그 $5,000에 대해, 돈이 들어 있는 매달 1%의 세금을 매겨요. 아무도 경고해 주지 않아요. 세금 고지서가 그냥 도착할 뿐이에요.
🌿 핵심 요약
- TFSA 출금은 언제나 비과세 — 함정은 돈을 다시 넣을 때 있어요
- 뺀 금액은 다음 해 1월 1일에야 납입 한도로 돌아와요
- 한도가 없는 상태에서 같은 해에 다시 넣으면, CRA가 초과분에 매달 1%씩 과세해요
- TFSA 안의 이자는 절대 과세되지 않아요. 밖의 같은 이자는 한계세율 전액으로 과세돼요
- 2026년 TFSA 한도는 $7,000 — 그리고 CRA My Account의 한도 숫자는 실제보다 몇 달씩 늦는 경우가 많아요
📅 1월 1일 규칙: 한도는 다음 해에나 돌아와요
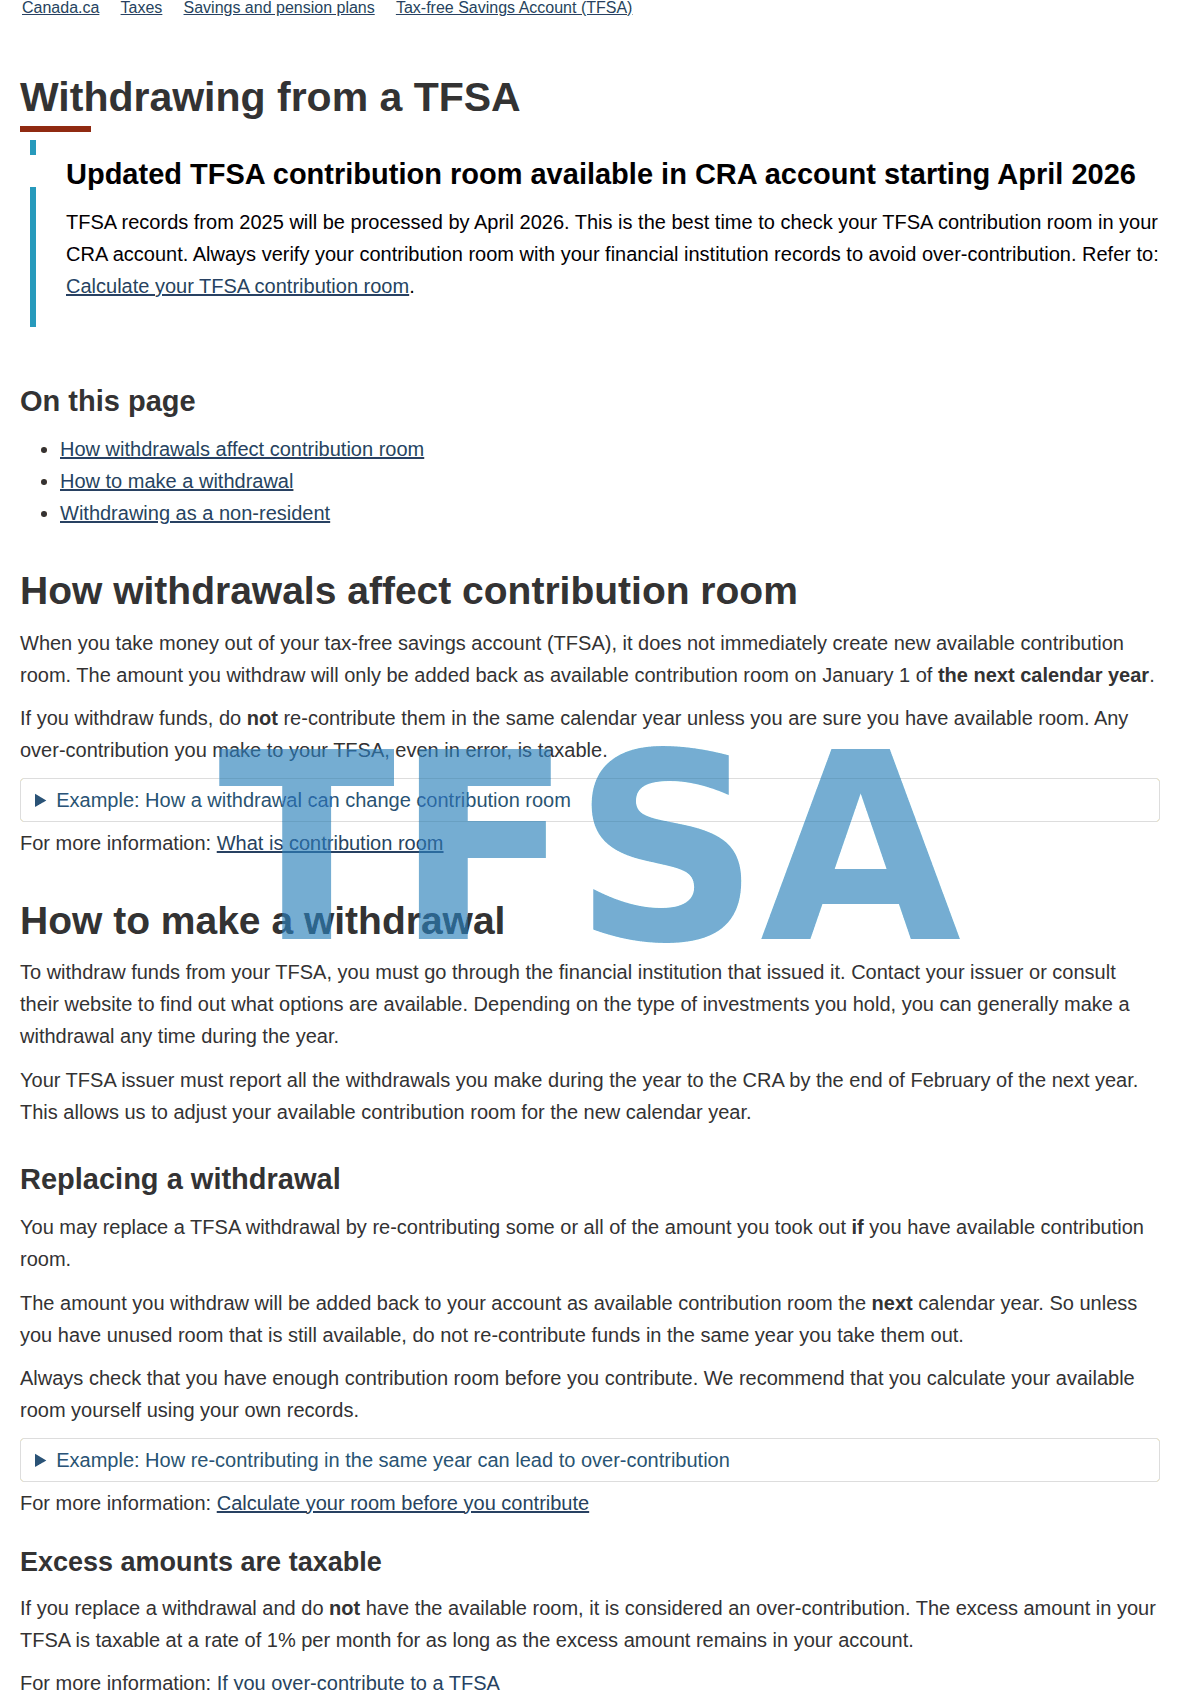
규칙 자체를 CRA 그대로 전해드릴게요. TFSA에서는 언제든 세금 없이 돈을 뺄 수 있어요 — 그 부분은 진짜로 공짜예요. CRA의 TFSA 출금 안내 페이지에 그대로 적혀 있어요.
이제 6월–9월 이야기를 실제 숫자로 이 규칙에 넣어볼게요. 그해 TFSA 한도를 이미 다 쓴 상태라고 해보죠.
- 6월: 차 수리비로 $5,000을 빼요. 완전히 합법, 전액 비과세.
- 9월: 그 $5,000을 다시 넣어요. 그런데 한도는 1월 1일까지 돌아오지 않아요 — 그래서 이 $5,000은 이제 초과분이에요.
- 9월부터 12월: CRA가 초과분에 매달 1%를 과세해요. $5,000 × 1% = 월 $50, 4개월이면 $200.
- 1월 1일: 뺐던 $5,000이 드디어 한도로 돌아오고 초과분은 사라져요 — 그리고 $200은 그냥 없어진 돈이에요.
1월까지 기다리면 똑같이 넣어도 세금이 $0이에요. 차이는 달력의 날짜 하나뿐이에요. CRA는 TFSA 초과 납입 안내 페이지에서 이 부과를 설명해요. 그리고 이미 겪은 일이라면, 초과분을 오늘 빼세요. 돈이 남아 있는 동안 매달 1%씩 세금이 붙어요.
알아 두면 좋은 구제 경로가 하나 있어요. 초과 납입이 부주의가 아닌 합리적인 오류(reasonable error)에서 비롯됐다면, CRA가 월 1% 세금을 면제해 줄 수 있어요. 방법은 RC243 양식(TFSA 신고서)을 제출하면서 면제를 서면으로 신청하고, 어떤 오류였는지와 초과분을 지체 없이 뺐다는 점을 설명하는 거예요. 다만 솔직히 말씀드리면, 면제는 재량 사항이고 법원은 “오류”가 사실은 규정을 잘못 읽었거나 잘못된 조언을 따른 경우였던 사례에서 면제를 거부한 적이 많아요. 그래도 진짜로 선의의 실수였다면 신청해 봐야 양식 한 장이면 되고, 신청하지 않으면 세금은 확정적으로 나가는 거예요.
💡 팁: CRA My Account에 표시되는 TFSA 한도 숫자를 믿지 마세요. 은행의 입금·출금 보고가 늦어서 숫자가 몇 달씩 낡아 있을 수 있어요. CRA 본인도 본인 금융기관의 기록으로 한도를 확인할 것을 권해요 — 입금과 출금을 간단히라도 직접 기록해 두세요.
🧾 TFSA 안 vs 밖: 같은 $800, 두 장의 세금 고지서
1월 1일 규칙이 함정이라면, 이건 이득인 쪽이에요 — 한도가 있을 때 비상금을 TFSA 안에 두는 게 왜 실제 돈이 되는지요. 일반 저축계좌의 이자는 매년 전액 과세돼요 — 그리고 이자에는 자본이득 같은 50% 할인도 없어요. 1달러까지 전부 한계세율로 과세돼요.
| $20,000 비상금, 4%로 1년 | 이자 | 세금* | 실제로 남는 돈 |
|---|---|---|---|
| TFSA 안 (HISA 또는 현금화 가능 GIC) | $800 | $0 | $800 |
| 일반 저축계좌 | $800 | $240 | $560 |
*한계세율 30%를 가정한 단순 예시예요 — 실제 세금 계산이 아니에요. 여러분의 세율은 더 낮을 수도, 높을 수도 있지만, TFSA 줄은 어떤 세율에서도 $0이에요. 이 $240 차이를 5년 반복하면 CRA에 약 $1,200을 건넨 셈이에요 — 그저 넣어 둔 돈에 붙은 세금으로요.
🎯 얼마가 필요해요? — 그리고 얼마나 빨리 모을 수 있어요?
고전적인 목표는 필수 지출 3~6개월치예요 — 생활 전체가 아니라 꼭 내야 하는 것만요. 월세나 모기지, 식료품, 공과금, 교통, 보험, 최소 납부액. 필수 지출이 월 $3,200인 예시 가구라면 3개월 쿠션은 $9,600, 6개월은 $19,200이에요.
그 숫자가 너무 크게 느껴지면 첫 목표를 $1,000으로 줄이세요. $1,000짜리 시작 자금이면 대부분의 갑작스러운 차 수리와 갑작스러운 가전 교체 비용까지 감당할 수 있어요 — 그리고 월 약 $84면 1년쯤에 닿아요.
그다음은 자동이체에 맡겨 두세요. 월 $300은 1년 뒤 $3,600이 돼요 — 잔액이 자라는 동안 붙는 4% 이자 약 $65까지 더해서요. 월 $400이면 3개월 쿠션 $9,600까지 약 2년 걸려요. 느리냐고요? 그럴 수 있어요. 하지만 자는 동안 쌓여요 — 그게 비상금의 존재 이유 전부에요.
💡 팁: 자동이체는 급여일 아침으로 걸어두세요. 돈이 새 나가기 전에요. “남는 돈으로” 만드는 비상금은 절대 만들어지지 않아요 — 남는 돈은 원래 없으니까요.
🏦 어디에 두나요: 아무도 광고하지 않는 금리 격차
2026년 10월 기준, 대형은행 기본 저축계좌는 대략 0.5%에서 1%대 초반을 줘요. 온라인은행의 고금리 저축계좌(HISA)는 3~4% 구간에 있어요 — 다만 광고하는 금리는 만료일이 있는 프로모션 금리인 경우가 많아요. 끝나면 조용히 내려가요. 첫 화면의 프로모션 금리가 아니라 상시 금리를 확인하세요.
$10,000 비상금에서 이 격차는 푼돈이 아니에요. 0.55%면 돈이 1년에 약 $55를 벌어요. 3.5%면 같은 $10,000이 약 $350을 벌어요. 같은 돈, 같은 노력(없음) — 1년에 약 $295 차이예요. 이 금리들은 2026년 10월 기준 캐나다 온라인은행 오퍼의 스냅샷이라 영구적인 약속이 아니에요. 3~4%대 금리의 상당수는 몇 달 뒤 낮아지는 프로모션 금리라서, 돈을 옮기기 전에 현재 금리와 프로모션 종료 후 금리를 꼭 확인하세요.
비상금은 어디에 살아야 할까요? 한도가 있으면 TFSA 안이 먼저예요 — 이자가 절대 과세되지 않으니까요. TFSA가 다 차면 일반 HISA가 다음 차례예요. 비교 숙제는 제가 캐나다 무료 온라인 은행 비교에 해뒀어요 — 10분 읽으면 매년 돈을 버는 글이에요.
🔁 은행을 옮긴다면: 직접 이전으로 — 빼서 다시 넣기는 절대 금지
길 건너에서 더 좋은 금리를 찾았어요? TFSA를 옮기는 건 어렵지 않아요 — 맞는 방법으로 옮기면요. 새 기관에 직접 이전(direct transfer)을 요청하세요. 돈이 은행에서 은행으로 이동하고 여러분 손을 거치지 않아요. CRA의 이전 안내 페이지는 이걸 적격 이전(qualifying transfer)이라고 부르고, 출금도 아니고 새 납입도 아니다 — 한도는 그대로다, 라고 분명히 해요.
잘못된 방법은 이거예요. A은행에서 빼서 B은행에 직접 넣는 것. 한도가 다 찬 상태면 그 단순한 이체가 1월 1일까지 똑같은 월 1% 함정에 걸려요. 같은 돈, 같은 해, 같은 벌금이에요.
옮기기 전에 하나 더 물어보세요. 기존 은행이 이전 수수료를 받나요? 받는 곳도 있어요 — 그리고 새 은행은, 특히 잔액이 크면, 물어보면 그 수수료를 대신 내주기도 해요. 묻는 건 공짜예요. 안 물으면 수수료가 나갈 수 있고요.
💡 팁: 새 TFSA를 먼저 열고, 새 은행의 이전 신청서에 서명해서 그쪽이 돈을 끌어오게 하세요. 끌어오는 게 적격 이전이에요. 직접 빼서 넣는 건 출금이에요 — 1월 1일 규칙이 붙은 채로요.
✨ 대부분의 프로모션보다 값진 조용한 규칙
TFSA는 캐나다가 평범한 저축자에게 건네는 가장 후한 도구 중 하나예요 — 매년 $7,000의 새 한도(2026년 기준), 안 쓴 한도는 이월되고, 출금은 언제나 비과세예요. 대신 딱 하나만 요구해요. 날짜를 꼭 확인할 것. 한도는 1월 1일에 돌아오고, 이전은 은행 간으로 이동하고, 이자는 여러분 것이에요.
저는 이 확인을 CRA가 이미 나에게 빚진 돈 찾기와 같은 연말 루틴에 넣어뒀어요. 1년에 한 번, 조용한 10분 — 수백 달러를 아끼는 시간이에요.
가기 전에 짧은 질문 하나요. TFSA에서 연중에 돈을 빼 본 적 있나요 — 그리고 1월 1일 규칙, 누군가 미리 알려줬나요? 아래에 알려주세요. 답변은 다 읽어요.
이 글은 정보 제공을 위한 것으로, 금융 조언이 아닙니다. 수치는 2026년 10월에 확인했습니다.
저축 응원해요 💛
— J.
TFSA에서 출금하면 언제 다시 넣을 수 있나요?
출금한 금액은 다음 해 1월 1일에 납입 한도로 복원돼요. 같은 해에 다른 한도 없이 다시 넣으면 초과 납입으로 취급됩니다.
TFSA 초과 납입에는 CRA가 어떤 세금을 매기나요?
초과액 중 최고 금액에 대해 월 1%의 세금이 부과돼요. 초과분을 빼거나 새 한도로 흡수될 때까지 계속됩니다. 실제 실수였다면 RC243 양식으로 사유를 설명해 구제를 요청할 수 있어요.
모기지 갱신이 다가온다면 이것도 같이 보세요. 첫 갱신 제안에 바로 사인하면 안 되는 이유를 정리했어요.
📚 함께 읽으면 좋아요
- 연 $215 은행 수수료, 이제 그만 내세요: 캐나다 무료 온라인 은행 비교 (2026)
- 2026년 끝나기 전에 찾으세요! 캐나다 숨은 돈 찾기 (CRA 미수령 수표 $1.88B)
- 캐시백 사이트 추천 6곳 | 쇼핑할 때마다 두 번 돈 버는 법 (10년, $1,900 실수령)
Get the Free Canada Savings Checklist
Join the newsletter — get the free PDF checklist and weekly Canada savings tips in your inbox.
이어서 읽기
이 글에는 추천·제휴 링크가 포함되어 있습니다. 해당 링크로 가입하거나 구매하시면 추가 비용 없이 저에게 보너스나 수수료가 지급될 수 있습니다. 블로그 운영에 큰 도움이 됩니다. 감사합니다!
