
캐나다 모기지 갱신: 첫 제안에 바로 사인하지 마세요
최종 업데이트: 2026년 11월 7일
안녕하세요, J예요. 오늘은 캐나다 우편함에서 가장 비싼 봉투에 대해 이야기해 볼게요. 바로 모기지 갱신 안내문이에요.
겉보기엔 무해해 보이죠. 금리 하나가 깔끔하게 찍혀 있고, 서명란이 하나. 사인해서 돌려보내면 끝 — 은행은 정확히 그걸 기대하고 있어요. 그런데 캐나다에서 9년을 살며 제가 배운 건 이거예요. 그 안내문에 적힌 금리는 은행의 최종 금리가 아니라, 협상의 시작가예요. 갚아야 할 청구서처럼 대하면 다음 약정 기간 동안 수천 달러를 더 낼 수 있어요.
그러니 아무것도 사인하기 전에, 갱신 때 은행이 먼저 말해 주지 않는 다섯 가지와 — 금리 자체보다 중요한 고정 vs 변동 선택 기준을 함께 정리해 드릴게요.
🌿 핵심 요약
- 갱신 안내문의 금리는 협상의 시작점일 뿐, 최저 금리가 아니에요
- 만기 120일 전부터 쇼핑을 시작하세요. 비교하는 동안 금리를 홀드해 줘요
- 잔액과 상각 기간을 그대로 유지하는 은행 이전은 스트레스 테스트가 면제돼요 (2024년 11월 21일부터)
- 고정금리 위약금에는 IRD 계산이 숨어 있고, 대형은행의 게시금리가 이를 더 키워요
- 이전하기 전에 연 10~20% 선납 특권을 써서 위약금 산정 잔액을 줄이세요
🤔 고정 vs 변동: 2026년 갱신에서 어떻게 고를까
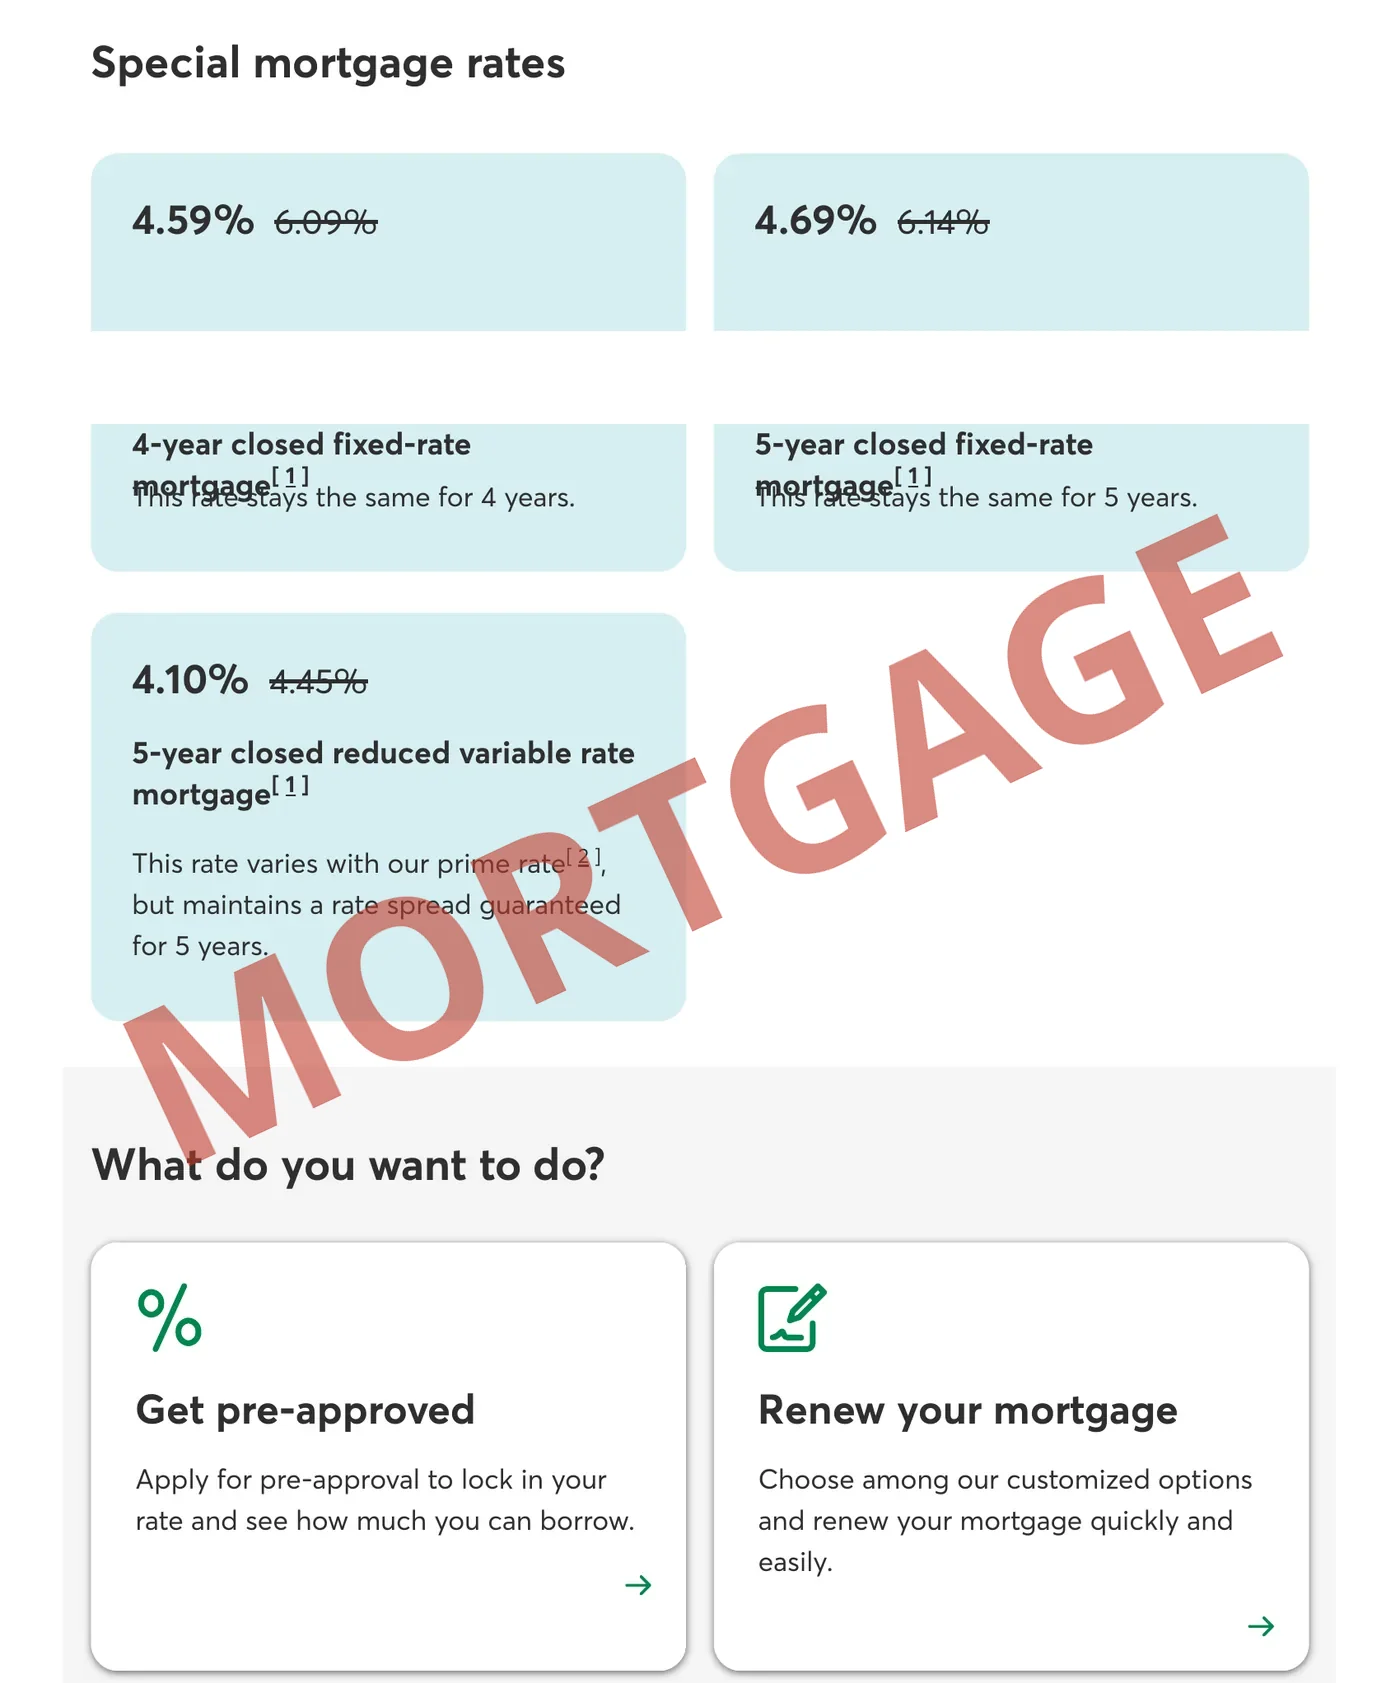
먼저 큰 그림부터요 (2026년 10월 기준). 캐나다은행은 2025년 10월부터 정책금리를 2.25%로 유지하고 있고, 대형은행 prime 금리는 4.45%예요. 변동금리는 prime에서 할인폭을 뺀 값으로 정해지고, 고정금리는 채권 수익률을 따라가기 때문에 둘은 같이 움직이지 않아요.
달력에 표시해 둘 날짜 하나: 캐나다은행의 다음 금리 결정 발표는 2026년 10월 28일이에요. 만기가 올가을이라면, 그 날짜 이후에 허둥대는 것보다 전에 금리를 홀드해 두는 게 훨씬 나아요.
고정 쪽이 맞는 경우 — 예산에 여유가 전혀 없을 때, 갑작스러운 납입액 인상이 큰 스트레스가 될 때, 또는 오늘 고정 제안과 변동 제안의 차이가 작아서 확실함을 사는 값이 쌀 때예요.
변동 쪽이 맞는 경우 — 여유 자금이 있을 때, 약정 중간에 이사나 리파이낸스를 할 수 있을 때(변동 위약금은 보통 3개월치 이자뿐이에요), 또는 인상보다 동결·인하를 예상할 때예요.
그리고 많은 캐나다가 고르는 솔직한 중간 길: 2~3년짜리 짧은 고정 약정이에요. 지금은 확실하게, 금리 그림이 맑아질 무렵에 다시 결정하는 거죠.
💡 팁: 변동을 고른다면 서면으로 하나만 확인하세요 — prime에 따라 납입액 자체가 움직이는 방식인지, 납입액은 고정이고 이자 비중만 달라지는 방식인지요. 후자는 “트리거 금리”가 있어서, 사인 전에 내 트리거 금리가 몇인지 알아 두셔야 해요.
🔍 갱신 때 은행이 먼저 말해 주지 않는 5가지
1. 스트레스 테스트를 다시 받지 않고 은행을 바꿀 수 있어요
가장 큰 건데, 거의 아무도 안내받지 못했어요. 2024년 11월 21일부터 OSFI 규정상 스트레이트 스위치 — 같은 잔액과 같은 상각 기간으로 새 대출사로 모기지를 옮기는 경우 — 는 무보험 모기지까지 포함해 스트레스 테스트가 면제돼요.
다만 돈을 더 빌리거나 상각 기간을 늘리면 리파이낸스로 분류돼서 테스트가 돌아와요. 이전 조건을 그대로 유지하면, “다시 자격 심사를 받는 게 지겨워서” 지금 은행에 묶여 있을 필요가 없어요. 자세한 내용은 OSFI 공식 배경설명 자료에 잘 나와 있어요.
1차 출처도 이름까지 알아 두면 좋아요. 이 면제는 OSFI의 최소 자격 금리(MQR) 백그라운더에서 나온 규정이고, 연방정부도 보험 모기지에 대해 같은 변경을 스트레이트 스위치·포트폴리오 보험 관련 발표로 안내했어요. 꼭 기억할 한계가 하나 있어요. 이 면제는 OSFI 규정이라 연방 규제 금융기관 — 대형은행 등 OSFI가 감독하는 기관 — 에만 적용돼요. 퀘벡의 데자르댕(Desjardins) 케이스를 비롯한 크레딧유니온 같은 주(州) 규제 대출사는 자체 심사 규정을 쓰기 때문에, 이전할 때 스트레스 테스트를 요구할 수도 있어요. 모기지가 케이스에 있다면 면제를 믿고 움직이기 전에 그쪽 정책부터 확인하세요.
2. 21일 안내문은 법적 최소 기한 — 현명한 사람은 120일 전부터 움직여요
FCAC 규정상 대출사는 만기 최소 21일 전에 갱신 제안을 보내야 해요. 21일로는 쇼핑하고, 비교하고, 협상할 시간이 턱없이 부족해요 — 솔직히, 그게 요점이기도 하죠.
표준적인 방법은 120일 전부터 시작하는 거예요. 대부분의 대출사는 그 기간 동안 금리 홀드(rate hold)를 제공해요. 오늘의 금리를 잡아 둔 채 비교할 수 있고, 많은 대출사는 사인 전에 금리가 내리면 낮은 쪽을 적용해 줘요. 꼭 — 서면으로 — 요청하세요. 협상 전체 순서를 정리한 가이드는 nesto의 모기지 협상 가이드예요.
이 대목은 제가 캐나다 무료 온라인 은행 비교 글에서 은행을 대했던 방식과 같아요. 단골 정은 좋지만, 명세서는 정을 몰라요. 비교가 먼저, 정은 그다음이에요.
3. 대출사마다 가장 크게 차이 나는 건 금리가 아니라 위약금 공식이에요
약정 중간에 모기지를 깰 가능성이 조금이라도 있다면(이사, 이혼, 리파이낸스), 이 팁 하나만으로도 이 글을 읽은 보람이 있어요. 변동 모기지의 위약금은 보통 3개월치 이자뿐이에요. 반면 고정 모기지는 3개월치 이자와 IRD(금리차 보전액) 중 큰 쪽이에요.
대놓고 말하지 않는 부분은 여기예요. 대형은행은 IRD를 게시금리(posted rate) 기준으로 계산해서, 실제 손실보다 위약금이 훨씬 커질 수 있어요. 금리가 같아도 해지 비용은 완전히 다를 수 있다는 뜻이에요. 사인 전에 위약금 계산을 서면으로 달라고 하세요 — FCAC의 모기지 갱신 안내가 대출사가 공개해야 할 내용을 설명해 줘요.
4. 선납 특권으로 이전 전에 위약금을 줄일 수 있어요
대부분의 클로즈드 모기지는 매년 원금의 10~20%를 위약금 없이 일시 상환할 수 있고, 정기 납입액도 올릴 수 있어요(정확한 수치는 계약서에 있으니 확인하세요). 이 특권은 알아 두는 상식이 아니라 도구예요.
이전 직전에 일시 상환을 하면 위약금이 계산되는 잔액 자체가 낮아져요 — 새 대출사가 빌려줄 잔액도 같이 낮아지고요. 보너스, 세금 환급, 놀고 있는 저축이 있다면 갱신 시즌이 그 돈이 가장 열심히 일하는 때예요.
5. Collateral charge는 모르는 새 그 은행에 묶어 둬요
일부 모기지는 표준 charge가 아니라 collateral charge로 등록돼요. 기술적인 얘기 같지만 결과는 안 그래요. Collateral charge 모기지를 새 대출사로 옮기려면 보통 새 법무·감정 비용이 들고 — 대략 $1,000~$1,200 — 그게 편리하게도 이전을 망설이게 만들죠.
갱신 전에 내 모기지가 어떤 유형인지 확인하세요(모기지 서류에 있거나, 대출사에 전화 한 통이면 돼요). Collateral이라면 그 비용을 이전 계산에 넣고 — 다음에 또 같은 유형으로 사인하기 전에는 한 번 더 생각하세요.
🗓️ 갱신 120일 체크리스트
120일 전: 정확한 만기일과 현재 잔액을 확인하세요. 대출사에 두 가지를 물어보세요 — 금리 홀드 옵션, 그리고 내 모기지가 표준 charge인지 collateral charge인지요.
90일 전: 최소 세 곳의 제안을 모으세요 — 내 은행, 다른 대출사 한 곳, 그리고 모기지 브로커(브로커는 보통 표준 거래에서 대출사가 수수료를 내요. 먼저 확인하세요). 중도 해지 가능성이 있다면 위약금 견적을 서면으로 받으세요.
60일 전: 가장 좋은 외부 제안을 들고 지금 은행과 협상하세요. 실제 대안을 제시하면 은행은 안내문 금리를 흔히 낮춰 줘요 — 떠날 수 있게 되는 순간 첫 제안이 좋아져요.
30일 전: 위 기준대로 고정 vs 변동을 결정하고, 대출사를 옮긴다면 이전 날짜 전에 선납 특권을 쓰세요.
사인 직전: 새 계약서의 선납 조건, 위약금 공식, charge 유형을 다시 읽어 보세요. 돈이 되는 내용은 재미없는 페이지들에 숨어 있어요.
✨ 갱신은 형식이 아니라 협상입니다
모기지는 아마 인생에서 가장 큰 계약이고, 갱신은 5년에 한 번 진짜 협상력을 갖는 유일한 순간이에요. 은행은 이 글의 규칙들을 속속들이 알고 있어요 — 이제 여러분도 아는 거예요.
저는 갱신 시즌을 연말 머니 점검과 똑같이 대해요(CRA가 돌려줄지 모르는 숨은 돈을 찾는 것처럼요). 한 시간의 확인이 몇 년의 차이를 만들어요.
그럼 0.25%p는 실제로 얼마짜리일까요? 잔액이 $400,000이라고 해 볼게요. 한쪽은 4.00%, 은행 안내문은 4.25%. 상각 25년에 월 납입 기준으로, 낮은 금리는 납입액을 월 약 $55 줄여 주고, 첫해 이자를 약 $980, 5년 약정 전체로는 이자를 약 $4,800 아껴 줘요 — 그 사이 원금도 약 $1,500 더 갚아 두고요. (가정을 명시한 예시예요: 금리 차이가 약정 내내 그대로 유지된다고 가정했고, 실제 숫자는 잔액과 상각 기간에 따라 달라져요.) “그냥 안내문에 사인”하는 행동의 달러 단위 크기가 바로 이 정도예요.
가시기 전에 짧은 질문 하나요: 올해 모기지가 갱신된다면, 고정 팀인가요 변동 팀인가요? 아래에 알려 주세요 — 답은 전부 읽고 있어요.
이 글은 정보 제공을 위한 것으로, 금융 조언이 아닙니다. 수치는 2026년 10월에 확인했습니다.
행복한 갱신 되세요 💛
— J.
갱신 때 대출 기관을 바꾸면 스트레스 테스트를 다시 받아야 하나요?
연방 규제 금융기관으로의 단순 이전이면 아닙니다. 2024년 11월 21일부터 OSFI는 대출 잔액과 상각 기간이 그대로인 조건으로 갱신 시 기관을 바꿀 때 스트레스 테스트 재자격을 요구하지 않아요.
퀘벡의 caisse(신용조합)에도 이 면제가 적용되나요?
이 면제는 연방 규제 기관에 대한 OSFI 규정이에요. 퀘벡 caisse는 주 규제 대상이라 규칙이 다를 수 있으니, 적용된다고 단정하지 말고 caisse에 먼저 확인하세요.
같은 김에 비상금도 점검하세요. TFSA 비상금의 1월 1일 규칙이에요.
📚 함께 읽으면 좋아요
- 연 $215 은행 수수료, 이제 그만 내세요: 캐나다 무료 온라인 은행 비교 (2026)
- 2026년 끝나기 전에 찾으세요! 캐나다 숨은 돈 찾기 (CRA 미수령 수표 $1.88B)
- 캐시백 사이트 추천 6곳 | 쇼핑할 때마다 두 번 돈 버는 법 (10년, $1,900 실수령)
Get the Free Canada Savings Checklist
Join the newsletter — get the free PDF checklist and weekly Canada savings tips in your inbox.
이어서 읽기
이 글에는 추천·제휴 링크가 포함되어 있습니다. 해당 링크로 가입하거나 구매하시면 추가 비용 없이 저에게 보너스나 수수료가 지급될 수 있습니다. 블로그 운영에 큰 도움이 됩니다. 감사합니다!
