
La santé au Québec : l’enfer pour entrer, le paradis une fois dedans — RAMQ, coûts et délais
Dernière mise à jour : 12 November 2026
On dit souvent que les soins de santé sont « entièrement gratuits » au Canada. C’est vrai… à moitié. Au Québec, la RAMQ, c’est l’enfer jusqu’au seuil des soins urgents et graves, et le paradis une fois qu’on est dedans. Dès qu’on franchit la porte de l’hôpital, il n’y a aucune facture pour les consultations médicales, les chirurgies et l’hospitalisation — mais pour arriver à cette porte, il faut passer par l’attente : l’attribution d’un médecin de famille, les heures passées aux urgences, les listes d’attente pour un spécialiste. Et ce n’est pas tout : les médicaments, les soins dentaires et l’ambulance ne sont pas gratuits, et les personnes nouvellement arrivées font face à un trou de couverture qui peut durer jusqu’à trois mois. Cet article fait le point, chiffres officiels à l’appui, sur le fonctionnement de la RAMQ, sur la réalité de l’attente et sur les différences avec l’assurance maladie sud-coréenne.
🌿 L’essentiel en bref
- Une fois la carte RAMQ activée, il n’y a rien à payer sur place pour les consultations médicales, les chirurgies et l’hospitalisation. Une chirurgie d’urgence ne fait pas exception.
- En échange, plus de 650 000 personnes attendent un médecin de famille, et le séjour moyen aux urgences tourne autour de 18 heures en hiver.
- Quand on immigre au Québec depuis l’étranger, un délai de carence pouvant aller jusqu’à trois mois s’applique avant le début de la couverture. Les soins reçus pendant cette période ne sont en principe pas remboursés.
- Les médicaments sur ordonnance, les soins dentaires et l’ambulance sortent du champ du « gratuit ». Pour les médicaments, le Québec est la seule province où une assurance est obligatoire.
- En Corée du Sud, le taux de couverture est de 64,9 % : même après avoir franchi la porte, une part reste à la charge du patient — mais il existe des garde-fous (plafond annuel des frais, régime spécial pour les maladies graves) et tout va beaucoup plus vite.
🏥 La RAMQ, comment ça marche — il n’y a pas d’assurance unique pour tout le Canada
La RAMQ (Régie de l’assurance maladie du Québec) est l’organisme qui administre l’assurance maladie publique au Québec. Les résidentes et résidents du Québec reçoivent une carte d’assurance maladie et ne paient rien sur place pour les services médicaux et hospitaliers médicalement nécessaires. Premier point à retenir : il n’existe pas d’assurance maladie unique à l’échelle du Canada. Le fédéral se contente de fixer des principes — universalité, intégralité — par la Loi canadienne sur la santé et de contribuer au financement; la gestion réelle se fait province par province. On ne peut donc pas appliquer les règles du Québec à l’Ontario ou à la Colombie-Britannique.
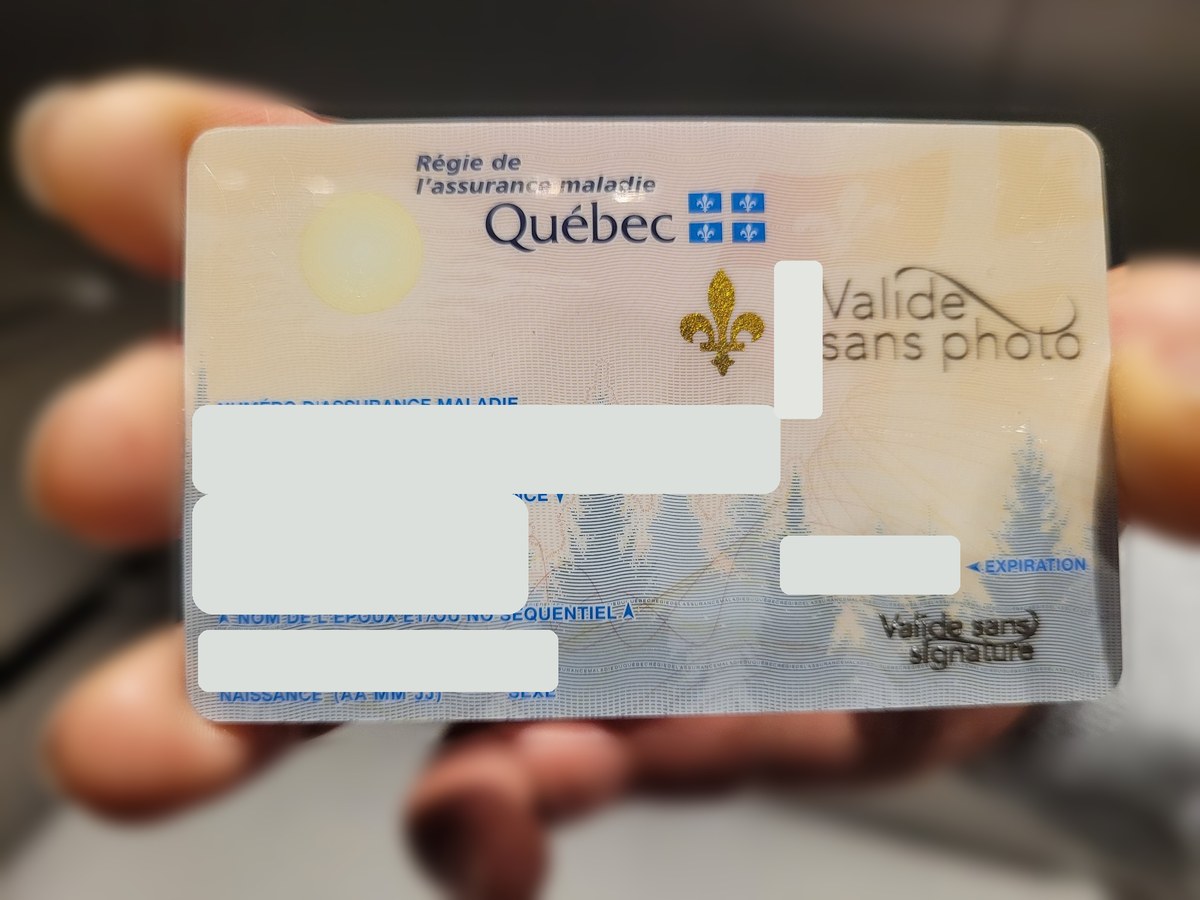
Pour être une « personne résidant au Québec » couverte par la RAMQ, il faut en général réunir trois conditions : avoir sa résidence principale au Québec, y séjourner au moins 183 jours par année civile et détenir un statut légal au Canada (citoyenneté, résidence permanente, etc.). Ce n’est donc pas simplement « habiter au Québec » : la résidence, le nombre de jours de présence et le statut comptent ensemble. À l’inverse, de longues absences du Québec peuvent faire perdre l’admissibilité.
Côté argent, tout n’est pas payé par les impôts non plus. Selon l’ICIS, les dépenses totales de santé au Canada s’élevaient à environ 372 milliards de dollars en 2024, dont environ 71 % de financement public, 14,6 % de dépenses directes des ménages et 11,9 % d’assurances privées. Autrement dit, environ 29 % des dépenses de santé au Canada relèvent du privé. La formulation juste, c’est : « les soins hospitaliers et médicaux sont couverts par l’assurance publique; les postes périphériques — médicaments, dentiste, ambulance — laissent une part à payer ». (Sauf indication contraire, les montants de cet article sont en dollars canadiens.)
⏳ Nouveaux arrivants : jusqu’à trois mois sans couverture
Quand on arrive au Québec depuis l’étranger, même après l’inscription à la RAMQ, un délai de carence pouvant aller jusqu’à trois mois s’écoule avant le début de la couverture. Ce délai s’applique aussi aux citoyennes et citoyens canadiens : être citoyen ne donne pas un accès immédiat. Les enfants de moins de 18 ans sont toutefois exemptés du délai de carence et sont couverts dès le départ. Reste que les trois premiers mois suivant l’arrivée constituent une période où l’on se retrouve concrètement hors du système. Si une appendicite se déclare ou si un accident survient pendant cette période, il faudra assumer soi-même les frais d’une chirurgie d’urgence ou d’une hospitalisation — sauf si l’on détient une assurance privée.
Il y a des exceptions. Les personnes en provenance d’un pays qui a signé une entente de sécurité sociale avec le Québec (une dizaine de pays, dont la France, la Belgique et le Danemark) peuvent être couvertes sans délai de carence si elles remplissent les conditions. La Corée du Sud ne fait pas partie de ces pays : les adultes qui arrivent de Corée doivent donc en principe traverser le délai de carence. La situation est différente pour les personnes qui déménagent d’une autre province canadienne : pendant leur délai d’attente, leur province d’origine continue de les couvrir grâce aux ententes interprovinciales. Le trou de couverture ne concerne donc que les personnes qui arrivent de l’étranger.
Les soins reçus pendant le délai de carence ne sont en principe pas remboursés par la RAMQ. C’est pourquoi la RAMQ comme le gouvernement du Québec recommandent fortement de souscrire une assurance privée dès l’arrivée. La RAMQ précise toutefois que certains services peuvent être offerts gratuitement même pendant cette période, par exemple les services liés à la grossesse et à l’accouchement. La portée exacte varie selon la situation de chacun; nous nous en tiendrons donc à dire qu’« il existe quelques exceptions ».
La procédure d’inscription se déroule ainsi. D’abord, dès l’arrivée au Québec et une fois les conditions d’admissibilité réunies, on présente une demande d’inscription à l’assurance maladie auprès de la RAMQ. Ensuite, le délai de carence se calcule à partir de la date d’inscription : si les documents tardent, la date d’entrée en vigueur recule d’autant. Les documents manquants peuvent être transmis dans les 12 mois suivant l’inscription, mais cela peut repousser le début de la couverture. Pendant le délai de carence, il faut conserver la lettre d’information que la RAMQ envoie au sujet de cette période, jusqu’à la réception de la carte : elle sert de preuve d’admissibilité pour certains services gratuits. Enfin, une fois la carte reçue, il suffit de la présenter au moment de recevoir des soins pour que la couverture publique s’applique.
💡 Astuce : inscrivez-vous dès votre arrivée. Reporter l’inscription, c’est aussi reporter le point de départ du délai de carence et allonger la période sans couverture — une période qu’il vaut mieux couvrir par une assurance privée souscrite avant le départ.
🚪 L’enfer du seuil — médecin de famille, urgences, spécialistes : la réalité de l’attente
Pour se faire attribuer un médecin de famille au Québec, il faut s’inscrire au GAMF (Guichet d’accès à un médecin de famille), la liste d’attente centralisée. Au 19 février 2025, 655 094 personnes étaient en attente au GAMF, soit environ 7,69 % de la population du Québec. À la même date, 71,13 % de la population était inscrite auprès d’un médecin de famille. Particularité du GAMF : s’inscrire ne veut pas dire être pris en charge, mais bien prendre sa place dans la file. L’ordre d’attribution ne dépend pas seulement de l’ordre d’inscription, mais aussi des priorités de santé établies après une évaluation infirmière.
Le gouvernement du Québec s’est fixé comme objectif d’inscrire 500 000 personnes supplémentaires d’ici le 30 juin 2026 — 180 000 personnes vulnérables et 320 000 personnes en attente au GAMF. Il s’agit toutefois d’un objectif, pas d’un résultat. Et être en attente ne signifie pas être sans soins : pendant l’attente, plusieurs portes d’entrée vers les soins de première ligne restent ouvertes.
Sans médecin de famille, trois voies d’accès existent. D’abord, le GAP (Guichet d’accès à la première ligne) : en téléphonant au 811 et en choisissant l’option 3, les personnes inscrites au GAMF sans médecin de famille sont évaluées par une infirmière puis orientées vers la ressource de première ligne appropriée — c’est la voie officielle. Ensuite, les cliniques sans rendez-vous et les super-cliniques, qui offrent des consultations le jour même ou sans rendez-vous, sans garantie de place à l’heure souhaitée. Enfin, Info-Santé 811, un service de consultation téléphonique infirmière qui ne remplace pas une consultation, mais sert de premier filtre pour décider si une visite aux urgences s’impose.
💡 Astuce : si vous n’avez pas de médecin de famille et que vous êtes inscrit au GAMF, avant de courir aux urgences, appelez d’abord le GAP (811, option 3). Après une évaluation infirmière, on peut vous diriger vers un service de première ligne près de chez vous.
Quand ces portes se ferment, tout le monde se retrouve aux urgences. Selon le breffage officiel de Santé Québec pour la période hivernale de janvier-février 2025, le taux d’occupation des civières atteignait 106 à 123 % dans l’ensemble du Québec et 127 à 144 % à Montréal, et le séjour moyen aux urgences était de 17,9 à 19,4 heures, avec une pointe à 23,6 heures à Montréal durant la période. Fait notable : 44,5 % des visites aux urgences relevaient en fait de problèmes non urgents qui auraient pu être traités en première ligne. L’échec de l’accès à la première ligne est donc l’une des causes de l’engorgement des urgences. Précision importante : ces chiffres correspondent au pic hivernal; les généraliser à toute l’année serait exagéré.
À l’échelle canadienne, les données 2024-2025 de l’ICIS complètent le portrait. On a compté 16,1 millions de visites aux urgences; la moitié des patients y sont restés quatre heures ou moins, mais un sur dix y a passé plus de 14 heures. Pour les patients dont l’hospitalisation a été décidée, c’est une autre histoire : la moitié a été transférée dans un lit en moins de 16 heures, mais un sur dix a attendu un lit aux urgences pendant près de 48 heures ou plus. Ne retenir que « 18 heures en moyenne », c’est y mêler les longs séjours des cas non urgents; ne retenir que « la moitié en 4 heures », c’est cacher le goulot d’étranglement des lits d’hospitalisation. Il faut lire les deux chiffres ensemble.
L’attente est encore plus longue pour les spécialistes et les chirurgies non urgentes. Selon l’édition 2025 de l’enquête de l’Institut Fraser (une étude privée, fondée sur un sondage auprès des médecins — ce sont des estimations, pas des statistiques officielles), le délai médian entre la demande de consultation par le médecin de famille et la fin du traitement atteignait 28,6 semaines à l’échelle du pays, 32,5 semaines au Québec et 19,2 semaines en Ontario. Côté statistiques officielles, les résultats 2024 de l’ICIS montrent que 68 % des arthroplasties de la hanche, 61 % de celles du genou et 69 % des chirurgies de la cataracte ont été réalisées à l’intérieur des délais de référence (182 jours pour la hanche et le genou, 112 jours pour la cataracte). À l’inverse, la radiothérapie pour le cancer démarre vite : délai médian de 13 jours une fois le patient prêt, et 90 % des traitements commencés dans les 22 jours — preuve que, pour les soins où le temps presse, la gestion par délais de référence fonctionne plutôt bien. L’imagerie médicale suit le chemin inverse : le nombre de personnes en attente d’une IRM au Québec est passé de 94 714 en décembre 2022 à 146 328 en décembre 2025 (chiffres de Santé Québec, rapportés par les médias).
Certaines maladies rendent l’attente carrément dangereuse. L’appendicite en fait partie : avec le temps, l’appendice peut se perforer, et attendre revient à laisser la maladie empirer. Selon une synthèse d’études classiques, le risque de perforation serait de 2 % ou moins dans les 36 premières heures suivant l’apparition des symptômes, puis augmenterait d’environ 5 % toutes les 12 heures. Une vaste étude internationale (AlliGatOr) a montré que plus le délai avant l’évaluation chirurgicale après l’arrivée à l’hôpital était long, plus le taux de perforation était élevé — d’environ 23 % pour une évaluation dans les 12 heures à environ 48 % au-delà de 72 heures — alors que le délai entre l’évaluation et la chirurgie n’avait pas de lien avec la perforation. Le délai dangereux, c’est celui qui s’écoule avant d’être évalué : une fois l’évaluation chirurgicale faite et le patient entré dans le circuit opératoire, le système priorise les cas graves. Or les longs séjours aux urgences et les rangs de priorité du triage — la faiblesse structurelle du Québec — correspondent exactement à ce segment-là.
Chez nous, c’est exactement ce qui s’est passé. Un jour, mon fils s’est plaint d’un gros mal de ventre. Une mère, ça a un instinct : je me suis dit que c’était sûrement l’appendicite. J’ai envoyé mon mari et mon fils aux urgences — et ils sont revenus tous les deux épuisés, après 13 heures d’attente, sans même avoir vu de médecin. Pendant l’attente, mon mari avait demandé qu’on vérifie si c’était l’appendicite; une infirmière avait jeté un coup d’œil et dit que ça n’en avait pas l’air. De retour à la maison, mon fils, épuisé, a semblé s’endormir, puis la douleur est revenue, impossible à calmer malgré les antidouleurs : il ne pouvait plus ni se déplier ni marcher. Retour aux urgences. Cette fois, l’ambiance était différente : le dossier de la veille existait, les doses d’antidouleurs administrées étaient confirmées. Soudain, un médecin est arrivé et, soudain, on est passés en chirurgie d’urgence. L’instinct de maman avait visé juste. Une appendicectomie simple, c’est une sortie le lendemain; mais un appendice perforé et laissé sans soins trop longtemps a conduit mon fils au bloc opératoire, puis à presque une semaine d’hospitalisation. Rien que pour laver la cavité abdominale, on a utilisé quatre litres de soluté physiologique — « on a lavé presque tout le bas du ventre », nous a-t-on dit. En Corée, tout aurait été réglé en un rien de temps, de la consultation à la chirurgie; ici, c’est mon enfant qui a souffert pour rien. Mon beau-frère, médecin en Corée, a été sidéré en apprenant l’histoire : il disait pouvoir imaginer à quel point l’appendice avait été laissé sans soins. Et ce, dans un hôpital où même les patients atteints de cancer repartent en trois ou quatre jours, et où une appendicite vaut une sortie le lendemain. Jusque-là, ç’a été vraiment l’épreuve.
✨ Une fois dedans, le paradis — ce que couvre le « 0 $ à payer »
Alors, à quoi ressemble le monde une fois le seuil franchi et la carte activée? Avec la RAMQ, il n’y a rien à payer sur place pour les services médicaux médicalement nécessaires (consultations, demandes d’examens, chirurgies), pour l’hospitalisation, les chirurgies et les soins d’urgence (en chambre ordinaire : chambre, bloc opératoire, anesthésie et soins pendant le séjour), ni pour les examens médicalement nécessaires réalisés à l’hôpital. L’essentiel est là : une fois la chirurgie d’urgence et l’hospitalisation décidées, il n’y a aucune facture de soins.
Il faut aussi comprendre comment les urgences font la file. Au Canada, on ne passe pas dans l’ordre d’arrivée, mais selon l’échelle canadienne de triage et de gravité (ÉTG, ou CTAS en anglais), qui compte cinq niveaux.
| Niveau | Catégorie | Délai cible avant l’évaluation médicale |
|---|---|---|
| Niveau 1 | Réanimation | Immédiat |
| Niveau 2 | Très urgent | 15 minutes ou moins |
| Niveau 3 | Urgent | 30 minutes ou moins |
| Niveau 4 | Moins urgent | 60 minutes ou moins |
| Niveau 5 | Non urgent | 120 minutes ou moins |
Un symptôme comme une douleur abdominale se retrouve typiquement aux niveaux 3 ou 4. Même pour une douleur abdominale aiguë, chaque arrivée d’un patient de niveau 1 ou 2 — arrêt cardiaque, infarctus, traumatisme grave — peut vous repousser dans la file. Ni « les urgences canadiennes sont toujours lentes » ni « les cas graves passent toujours vite » ne sont entièrement vrais : l’évaluation et les soins d’urgence suivent bel et bien l’ordre de gravité, mais l’attribution d’un lit d’hospitalisation reste un goulot, même pour les cas graves. Le segment le plus angoissant est celui qui va jusqu’à la décision de chirurgie et l’entrée dans un lit; une fois passé ce cap, le traitement sans facture commence.
En résumé, lorsque l’admissibilité à la RAMQ est active, il n’y a rien à payer pour les chirurgies d’urgence, l’hospitalisation et les soins reçus pendant le séjour. Ce qui peut rester à facturer : l’ambulance, si on en a pris une, et la part des médicaments sur ordonnance couverte par l’assurance médicaments après la sortie. C’est la différence décisive avec la Corée : là-bas, la même chirurgie d’urgence laisse une part à payer (voir la section comparative plus loin).
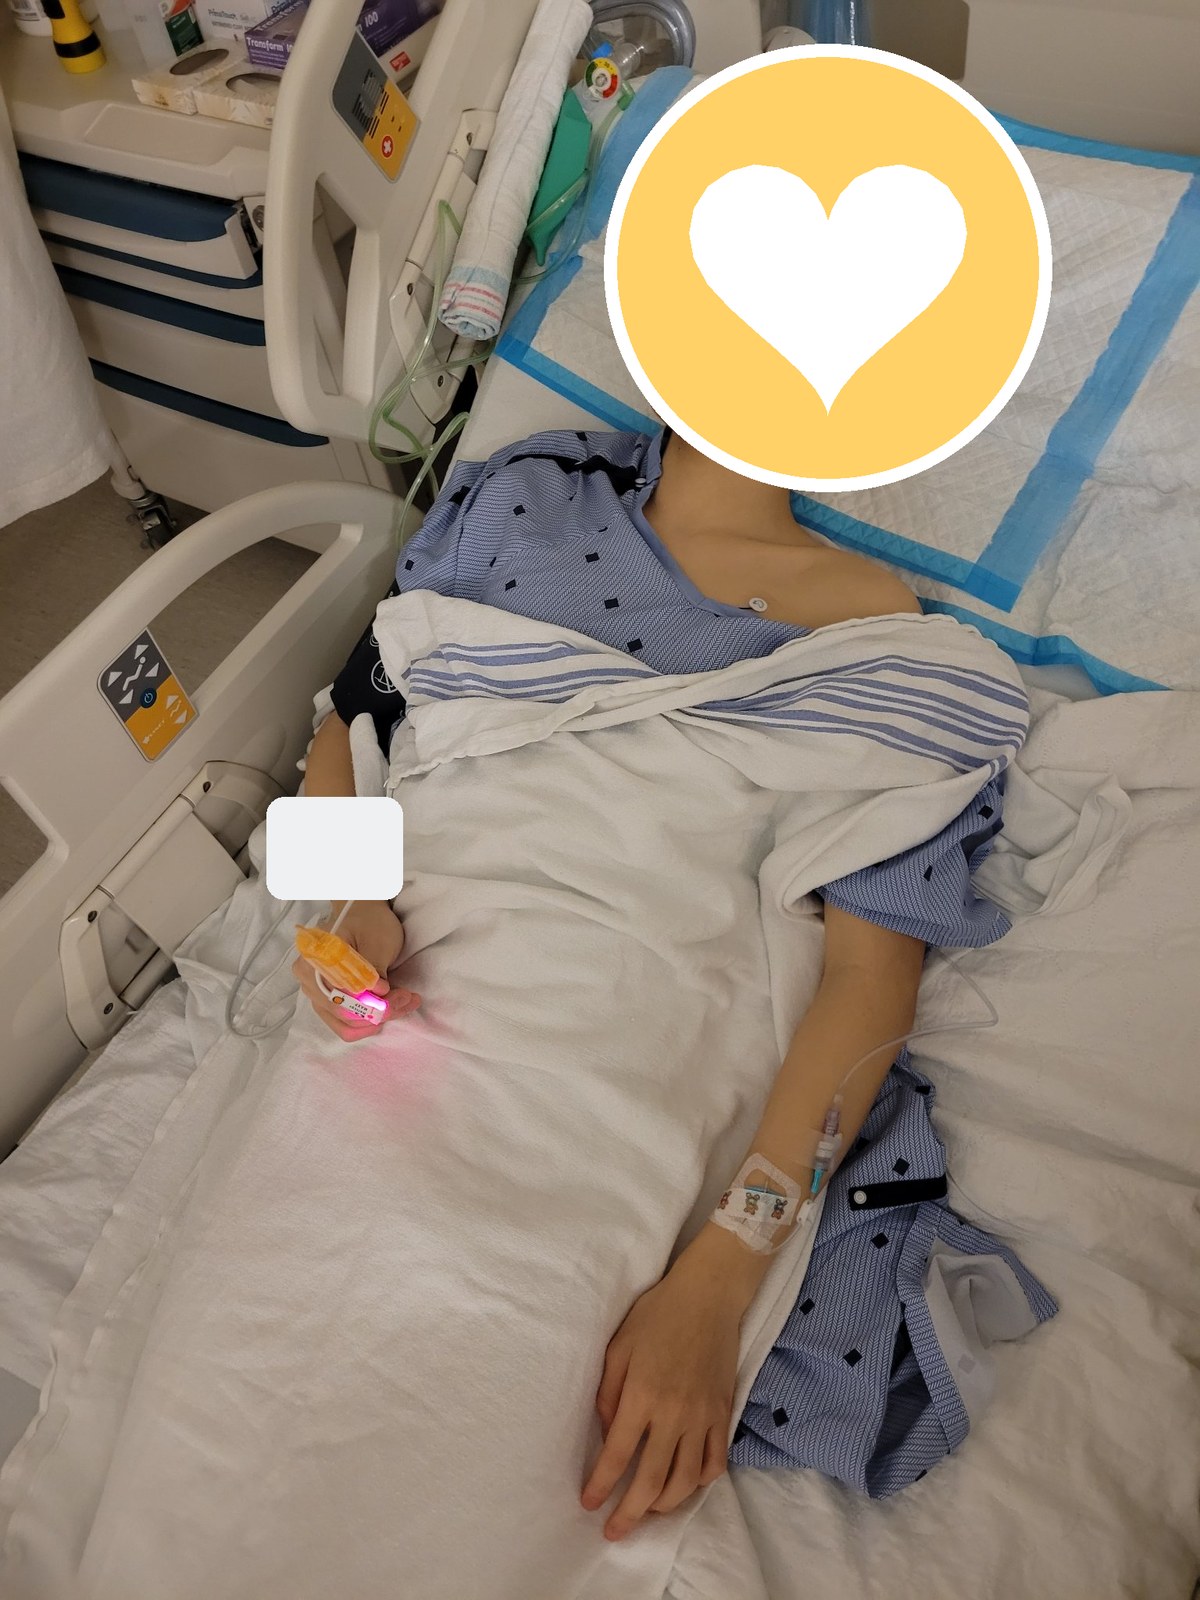
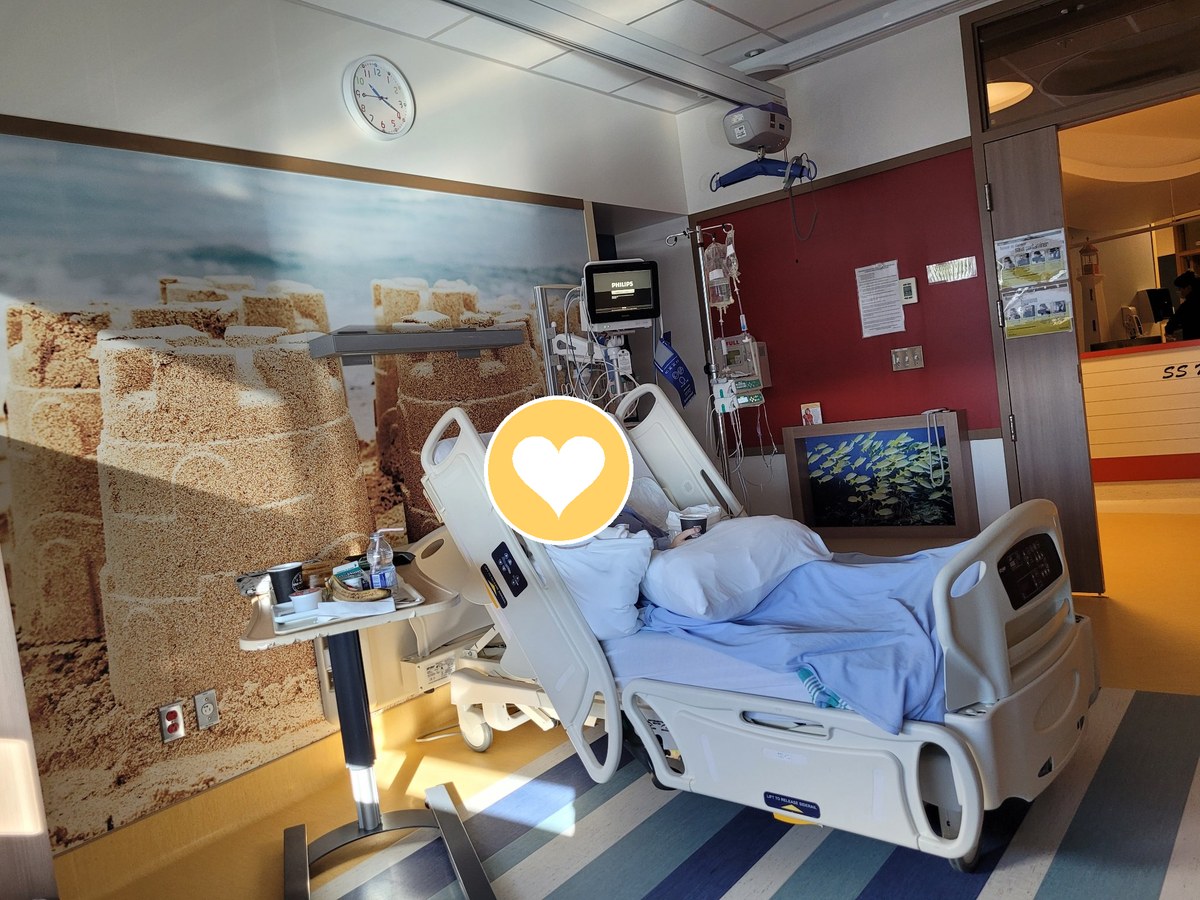
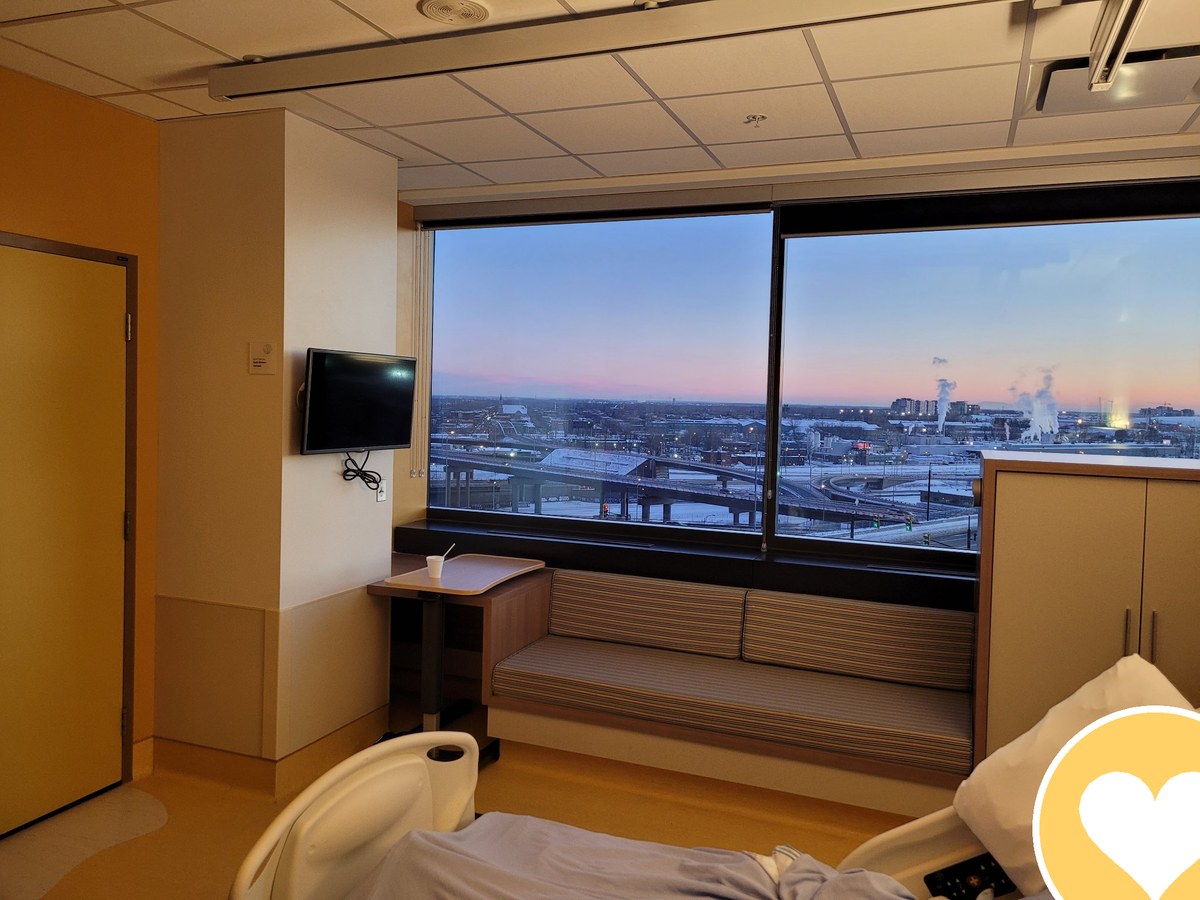
Mais ensuite, retournement de situation : après la chirurgie, c’était un autre monde. La chambre qu’on a attribuée à mon fils était plus belle qu’une chambre individuelle dans un grand hôpital coréen. Tout était impeccable, et pour moi, la personne qui l’accompagnait, c’était aussi très confortable. Et pourtant, même devant cette belle chambre, une petite voix, au fond de moi, continuait de faire ses comptes : on m’avait dit que c’était gratuit, mais il y aurait sûrement quelque chose à payer… rien que cette chambre, combien? Le jour de la sortie, les infirmières et plusieurs médecins ont félicité mon fils pour son départ. Quand j’ai demandé où se faisait le paiement, la réponse a été : « Vous pouvez simplement partir ». J’ai demandé si c’était vrai, et c’était vrai. Wow — ici, au moins, on ne laisse pas mourir les gens. On dit qu’il faut être au bord du gouffre pour être vu et sauvé, mais alors, rien à payer, comme pour nous dire « vous en avez bavé »? haha Faut-il remercier de ne pas avoir eu à payer? Devant la facture — plutôt son absence — j’étais sincèrement émue. Et les soins après l’opération, c’était pareil. Le système de santé coréen est tellement bon qu’il n’y a pas de comparaison possible, mais après la chirurgie, l’attention portée à mon fils était d’une délicatesse qui m’a submergée. J’ai appris plus tard que sans la carte d’assurance maladie, cette opération aurait coûté environ 10 000 $. La carte santé, je l’adore!! haha
💊 Ce qui n’est pas gratuit — médicaments, dentiste, ambulance
C’est sur les médicaments sur ordonnance que le Québec se distingue du reste du Canada. Toute personne qui réside au Québec doit détenir une assurance médicaments. Ne pas en avoir n’est tout simplement pas permis. Le système comporte deux volets : si l’on a accès à un régime privé collectif par son employeur, on doit y adhérer (en principe, cela couvre aussi le conjoint et les enfants); seules les personnes sans accès à un régime privé relèvent du régime public d’assurance médicaments (le régime de la RAMQ). Pour le régime public, selon les taux en vigueur de juillet 2025 à juin 2026, la part de l’assuré comprend : une prime annuelle de 0 à 766 $ (selon le revenu, perçue par la déclaration de revenus), une franchise mensuelle de 22 $, une coassurance de 30 % du coût des médicaments, avec un maximum de 102,64 $ par mois et de 1 232 $ par année. À partir de juillet 2026, ces paramètres passeront à une prime annuelle de 0 à 789 $, une franchise mensuelle de 21,25 $ et un maximum de 105,25 $ par mois et de 1 263 $ par année. Autrement dit, les médicaments ne sont pas « gratuits » : on paie prime + franchise + 30 %, mais avec un plafond mensuel — même avec un traitement coûteux pris en continu, la facture mensuelle s’arrête à un certain niveau.
Nous aussi, nous avons eu notre petite frousse côté médicaments. Comme nous n’avions jamais eu d’ordonnance, nous n’avions tout simplement pas fait la demande pour le régime public. Le pharmacien nous a expliqué qu’il fallait être inscrit pour que les médicaments soient traités par l’assurance. Et comme les médicaments achetés avant l’approbation ne sont pas remboursés, nous avons appelé en catastrophe. La conversation a été très difficile, mais nous avons fini par réussir — et nous avons reçu les médicaments le lendemain. Même pour de simples antidouleurs sur ordonnance, le prix était plus élevé que prévu, et je me suis dit que, sans assurance, ça pourrait réellement peser.
💡 Astuce : en commençant un emploi, vérifiez d’abord l’assurance médicaments. S’il existe un régime collectif au travail, on ne peut pas choisir le régime public à la place : le privé, quand il est accessible, passe toujours en premier.
Pour les soins dentaires, la dentisterie générale pour adultes se situe en dehors de la couverture de base de la RAMQ. Il existe toutefois un filet fédéral : le Régime canadien de soins dentaires (RCSD) s’adresse aux résidents qui n’ont pas accès à une assurance dentaire privée et dont le revenu familial net est inférieur à 90 000 $; il a été élargi aux adultes de 18 à 64 ans en mai 2025. C’est un programme fédéral, pas une couverture de base de la RAMQ. Dire « au Canada, le dentiste est toujours entièrement à nos frais » ou « le dentiste aussi est couvert par l’assurance publique » : les deux sont des raccourcis trompeurs.
L’ambulance est un autre grand classique des services hors du « gratuit » public — et ses tarifs varient d’une province à l’autre.
| Province | Part à la charge du résident (tarif de base) |
|---|---|
| Québec | 125 $ + 1,75 $ par km (personne étrangère non résidente : 400 $ + 1,75 $ par km) |
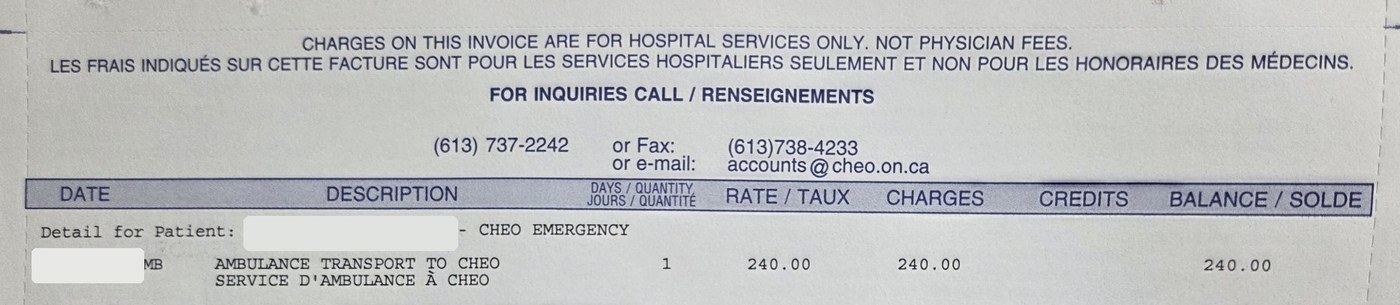
| Ontario | 240 $ (tarif de base) — réduit à 45 $ seulement avec une carte santé de l’Ontario (OHIP) valide lorsqu’un médecin juge le transport médicalement essentiel (carte d’une autre province, absence de carte ou transport jugé non essentiel : 240 $ en entier) |
| Colombie-Britannique | 80 $ (montant forfaitaire) |
| Alberta | 385 $ en cas de transport, 250 $ si soins sur place sans transport |
| Nouveau-Brunswick | 130,60 $ |
S’ajoutent, selon les services et les conditions, les suppléments pour une chambre privée ou semi-privée, certains soins de physiothérapie, les examens de la vue, etc., qui relèvent de la poche du patient ou d’une assurance privée. Pour l’optométrie et la physiothérapie, la couverture conditionnelle selon l’âge et la situation est fréquente et diffère d’une province à l’autre : le plus sûr est de vérifier dans le guide officiel de sa province. Enfin, le projet fédéral d’assurance médicaments (Pharmacare) continue de faire l’objet de discussions, mais il n’existe pas, à ce stade, de régime public unique et universel confirmé et en vigueur pour l’ensemble de la population.
⚖️ Et la Corée, alors? — un pays de 64,9 % de couverture et de vitesse
Le taux de couverture de l’assurance maladie sud-coréenne est de 64,9 % (2023). Sa structure : une part légale de 19,9 % à la charge du patient, à laquelle s’ajoutent 15,2 % de dépenses pour des soins non couverts. Exprimée en part des dépenses de santé assumée directement par les ménages, la Corée est à 29 %, contre une moyenne de 18 % dans l’OCDE. La Corée, c’est un seuil bas, mais un portefeuille qui continue de s’ouvrir une fois la porte franchie. Cela dit, pour les quatre grandes maladies graves, le taux de couverture atteint 81,8 %, au-dessus de la moyenne d’ensemble : plus l’état est grave, plus la part publique augmente.
La Corée a aussi ses plafonds. Le plafond annuel des frais à la charge du patient fixe un maximum annuel pour la quote-part légale : 890 000 wons pour le premier décile de revenu et 8 260 000 wons pour le dixième (2025). Le régime spécial de calcul réduit à 5 % la part à payer pour les maladies graves comme le cancer et les brûlures graves, et à 10 % pour les maladies rares et graves incurables (périodes d’application et conditions d’inscription à prévoir). Dire que « en Corée, une maladie grave mène à la faillite » est donc aussi une exagération. Mais le plafond ne vise que la quote-part légale : les suppléments de chambre, l’aide à domicile et les soins non couverts restent en dehors.
En revanche, question vitesse et volume de ressources, c’est le jour et la nuit. La Corée arrive première de l’OCDE pour le nombre de consultations externes : 18 par année, contre 6,6 au Canada. Pour les lits d’hôpital, on compte 12,6 lits pour 1 000 habitants en Corée — le sommet de l’OCDE — contre 2,5 au Canada. Le nombre de médecins est comparable : environ 2,7 pour 1 000 habitants dans les deux pays, sous la moyenne de l’OCDE de 3,9. La différence ne tient donc pas au nombre de médecins, mais au contrôle de l’accès : en Corée, on peut consulter un spécialiste directement; au Canada, la demande de consultation du médecin de famille est, dans les faits, le passage obligé. La durée de séjour aux urgences est aussi beaucoup plus courte en Corée : selon les statistiques 2024 du National Medical Center, environ 49 % des visites aux urgences duraient moins de deux heures, et environ 0,7 % seulement dépassaient 24 heures. Il faut évidemment garder en tête que les clientèles et les habitudes d’utilisation diffèrent entre les deux pays. La Corée a aussi ses failles : en 2024, la proportion de patients en urgence grave a atteint un sommet historique de 20,2 %, signe d’urgences de plus en plus engorgées et concentrées sur les cas graves.
Le contraste ressort encore mieux avec la même chirurgie : l’appendicectomie. En Corée, l’ablation de l’appendice est rémunérée au forfait : la structure de base est une quote-part de 20 % pour l’hospitalisation et de 50 % pour les repas. Pour une chirurgie laparoscopique sans complication avec quatre jours d’hospitalisation, on arrive à un ordre de grandeur d’environ 400 000 à 570 000 wons à la charge du patient — mais attention, ce calcul n’est pas un tarif officiel publié : c’est une estimation du secteur privé, à prendre comme un simple repère. Au Québec, avec une carte RAMQ active, c’est 0 $ à payer — mais le chemin jusqu’à la chirurgie peut être long. Corée = on entre vite et on paie; Québec = on attend pour entrer et on ne paie pas — c’est le contraste qui traverse tout cet article.
| Axe | Québec (Canada) | Corée du Sud |
|---|---|---|
| Accès aux soins de proximité | Plus de 650 000 personnes en attente d’un médecin de famille; GAP et cliniques sans rendez-vous en renfort | Consultation externe le jour même possible, 18 visites par année |
| Urgences | Séjour moyen autour de 18 heures en hiver (période de pointe); la gravité est priorisée par l’ÉTG | Séjours beaucoup plus courts (environ 49 % à moins de 2 heures), mais concentration et engorgement dans les grands centres |
| Spécialistes et chirurgies non urgentes | Des semaines, parfois des dizaines de semaines d’attente (médiane demande de consultation → traitement de 32,5 semaines au Québec, étude privée) | En général, un rendez-vous en quelques jours ou semaines |
| Coût des chirurgies d’urgence et des hospitalisations | 0 $ à payer (carte RAMQ active) | Quote-part de 20 % au forfait, etc., encadrée par le plafond annuel et le régime spécial |
| Niveau global de couverture | Assurance publique centrée sur l’hôpital et les médecins; financement public d’environ 71 % des dépenses de santé | Taux de couverture de 64,9 %, et de 81,8 % pour les maladies graves |
| Médicaments | Assurance médicaments obligatoire au Québec (prime + 30 %, avec plafond mensuel) | En principe 30 % à la charge du patient lors de la délivrance, avec allègements pour les aînés, etc. |
| Ambulance | 125 $ + tarif au kilomètre (Québec) | Le transport par ambulance du 119 est gratuit en soi (les ambulances privées sont payantes) |
| Trou de couverture des nouveaux arrivants | Jusqu’à trois mois sans couverture après l’arrivée (assurance privée nécessaire) | Structure de réactivation immédiate de l’admissibilité au retour ou à l’installation au pays |
🧭 Selon votre situation — PVT, étudiants, visiteurs
À partir d’ici, les réponses dépendent de chaque cas : plutôt que des affirmations, voici les points de vérification. Pour qu’une personne en séjour temporaire obtienne l’admissibilité à la RAMQ, il faut remplir à la fois les conditions liées au permis de séjour et à la façon de séjourner. L’une des conditions centrales est de détenir un permis de travail admissible précisé par la RAMQ, valide pour plus de six mois — le permis de travail fermé (lié à un employeur) en est l’exemple type. Un permis de courte durée ou un statut de visiteur ne confèrent pas l’admissibilité. Autre point : une personne en séjour temporaire qui s’absente du Québec plus de 21 jours consécutifs peut voir son admissibilité compromise — un long voyage ou un déplacement professionnel peut donc fragiliser la couverture elle-même.
Les étudiants internationaux ne sont en principe pas admissibles à la RAMQ, sauf exceptions, par exemple les ressortissants d’un pays lié au Québec par une entente de sécurité sociale. Un conjoint ou des enfants peuvent parfois obtenir l’admissibilité en accompagnement, mais tout dépend du type de permis et des conditions de séjour. Quant aux cas particuliers — dans quelles circonstances un permis de travail ouvert dans le cadre d’un PVT peut-il être admissible, quels statuts d’étudiant tombent dans les exceptions — cet article ne tranche pas. Le plus fiable est de vérifier directement dans le guide officiel d’admissibilité de la RAMQ, à partir de son type de permis et de la ville de son établissement d’enseignement. Les visiteurs, eux, ne remplissent tout simplement pas la condition de résidence : le principe est de couvrir le séjour par une assurance voyage ou une assurance médicale privée souscrite avant le départ.
❓ Questions fréquentes
Q. Les soins de santé sont-ils vraiment tous gratuits au Canada?
Non. Les consultations médicales et les chirurgies et hospitalisations reçues à l’hôpital ne coûtent rien sur place, mais les médicaments sur ordonnance, les soins dentaires, l’ambulance et les suppléments de chambre sont facturés à part. Et la part publique de l’ensemble des dépenses de santé au Canada tourne autour de 71 %.
Q. C’est quoi, la RAMQ? Qui y a droit?
La RAMQ est l’organisme qui administre l’assurance maladie publique du Québec; sa carte d’assurance maladie est ce qu’on appelle couramment « l’assurance maladie du Québec ». Y ont droit les personnes établies au Québec qui ont leur résidence principale au Québec, y séjournent au moins 183 jours par année civile et détiennent un statut légal. Il n’y a pas d’assurance unique pour tout le Canada : chaque province a son organisme et ses règles.
Q. Comment s’inscrit-on à l’assurance maladie au Canada?
Au Québec, une fois les conditions d’admissibilité réunies après l’arrivée, on fait une demande d’inscription à la RAMQ. Le délai de carence se calcule à partir de l’inscription; quand il prend fin et que la carte est émise, il suffit de présenter la carte au moment des soins. Comme un retard d’inscription retarde aussi le début de la couverture, l’important est de s’inscrire dès l’arrivée.
Q. Combien coûte un passage aux urgences au Canada?
Si l’admissibilité à la RAMQ est active, les soins d’urgence, la chirurgie et l’hospitalisation coûtent 0 $. Si l’on a pris une ambulance, toutefois, ses frais (au Québec, 125 $ + 1,75 $ par km) sont facturés séparément. Sans assurance, la facture d’un passage aux urgences ou d’une hospitalisation varie énormément selon la situation : cet article ne propose donc pas de montant précis.
Q. Combien de temps attend-on aux urgences au Canada?
Au Québec, le séjour moyen était de 17,9 à 19,4 heures lors du pic hivernal de janvier-février 2025, selon le breffage officiel. À l’échelle canadienne, toutefois, les données de l’ICIS montrent que la moitié des patients des urgences y passent quatre heures ou moins. Les cas graves sont traités en priorité selon les niveaux de l’ÉTG, mais l’attente d’un lit d’hospitalisation peut aussi être longue pour les cas graves.
Q. Comment voit-on un médecin au Canada? Faut-il un médecin de famille?
La porte d’entrée de base est le médecin de famille. Au Québec, on s’inscrit au GAMF et on attend son attribution; en attendant, on utilise le GAP (811, option 3), les cliniques sans rendez-vous et les super-cliniques, ou la consultation téléphonique d’Info-Santé 811. En cas d’urgence, on se présente directement aux urgences, sans médecin de famille.
Q. Combien coûtent les médicaments au Canada? Y a-t-il des aides?
Au Québec, l’assurance médicaments est obligatoire. Si l’on a accès à un régime collectif au travail, il passe en premier; sinon, on adhère au régime public. Avec les taux de juillet 2025 à juin 2026, le régime public coûte une prime annuelle de 0 à 766 $, une franchise mensuelle de 22 $ et 30 % du coût des médicaments, le tout plafonné à 102,64 $ par mois.
Q. Les soins dentaires sont-ils couverts au Canada?
La dentisterie générale pour adultes est en dehors de la couverture de base de la RAMQ. En revanche, le Régime canadien de soins dentaires (RCSD), un programme fédéral, s’adresse aux résidents sans accès à une assurance dentaire privée dont le revenu familial net est inférieur à 90 000 $; il a été élargi aux adultes de 18 à 64 ans en mai 2025.
Q. Combien coûte une ambulance au Canada?
Au Québec, c’est 125 $ de base, plus 1,75 $ par kilomètre. En Ontario, le tarif de base est de 240 $, réduit à 45 $ seulement avec une carte santé de l’Ontario (OHIP) valide lorsqu’un médecin juge le transport médicalement essentiel — la carte d’une autre province, comme celle du Québec, ne donne pas droit à la réduction et les 240 $ sont facturés en entier — une assurance privée, comme celle d’une université, peut toutefois en rembourser une partie; en Colombie-Britannique, 80 $ pour les résidents couverts par le MSP. Les tarifs diffèrent d’une province à l’autre, et l’ambulance est l’un des exemples typiques de services qui ne font pas partie du « gratuit » de l’assurance publique canadienne.
Q. Quels sont les avantages et les inconvénients des « soins gratuits »?
L’avantage : plus les soins sont importants — grosse chirurgie, longue hospitalisation — plus le risque financier se rapproche de zéro. L’inconvénient : les attentes sont longues (médecin de famille, urgences, spécialistes) et les dépenses pour les médicaments, le dentiste et l’ambulance continuent de s’accumuler. Si c’est le coût d’une maladie grave qui fait peur, le Québec a l’avantage; si c’est la rapidité du diagnostic et du traitement qui compte, c’est la Corée qui l’emporte.
🎬 Conclusion
Le système québécois fait porter par la société « le coût des grandes maladies » et par le patient « le temps des petits problèmes »; le système coréen « économise le temps et partage les coûts ». Ni l’un ni l’autre n’est meilleur en soi : tout dépend du risque qui fait le plus peur à chacun. Jeune et en santé, c’est la vitesse coréenne qui joue; si l’on craint le coût d’une maladie grave, c’est le 0 $ du Québec qui fait sa force. Mais attention : ce 0 $ ne vaut que pour les résidents dont la carte est active. Le trou de trois mois après l’arrivée doit absolument être couvert par une assurance privée.
— J.
Get the Free Canada Savings Checklist
Join the newsletter — get the free PDF checklist and weekly Canada savings tips in your inbox.
À lire ensuite
Certains liens de cet article sont des liens de parrainage ou d'affiliation. Si vous vous inscrivez ou achetez via ces liens, je peux recevoir un bonus ou une commission, sans frais supplémentaires pour vous. Merci de soutenir ce blogue!
