
Prêts étudiants au Québec : pas tout à rembourser — la remise de dette de 15 % de l’AFE expliquée
Dernière mise à jour : 12 November 2026
📅 Ce guide est à jour en novembre 2026 (année scolaire 2026-2027). Les montants et les conditions changent d’une année à l’autre : revérifiez-les sur les pages officielles ci-dessous avant de faire votre demande.
Bonjour! C’est J. — La première question qui revient quand on se renseigne sur l’aide financière aux études au Canada, c’est : « Au Québec, faut-il tout rembourser? » Voici un guide consacré uniquement aux prêts étudiants.
Au Canada, l’aide financière aux études est gérée par les provinces. Certaines la combinent avec le fédéral, d’autres, comme le Québec, l’administrent seules. Emprunter au Québec et emprunter en Ontario, ce n’est donc pas du tout la même chose — ni le nom, ni les conditions. Ce guide suit l’ordre logique des questions à se poser. Au Québec, si vous terminez vos études à temps, le gouvernement efface 15 % de votre prêt. Mais les conditions sont strictes : si vous passez à côté, vous perdez de l’argent qui vous revenait.
L’essentiel d’abord
- Au Québec, l’AFE entraîne une remise de 15 % du prêt si vous remplissez deux conditions : terminer dans les délais prévus et recevoir une bourse chaque année d’études
- La demande de remise se fait dans les 3 ans qui suivent la fin des études — après, c’est perdu
- En Ontario, le RAFEO mise sur les subventions fédérales et le prêt fédéral sans intérêt, mais il n’offre aucune remise après le diplôme
- On demande l’aide dans sa province de résidence, pas dans celle où se trouve l’université
🎓 1. Au Québec, faut-il tout rembourser?
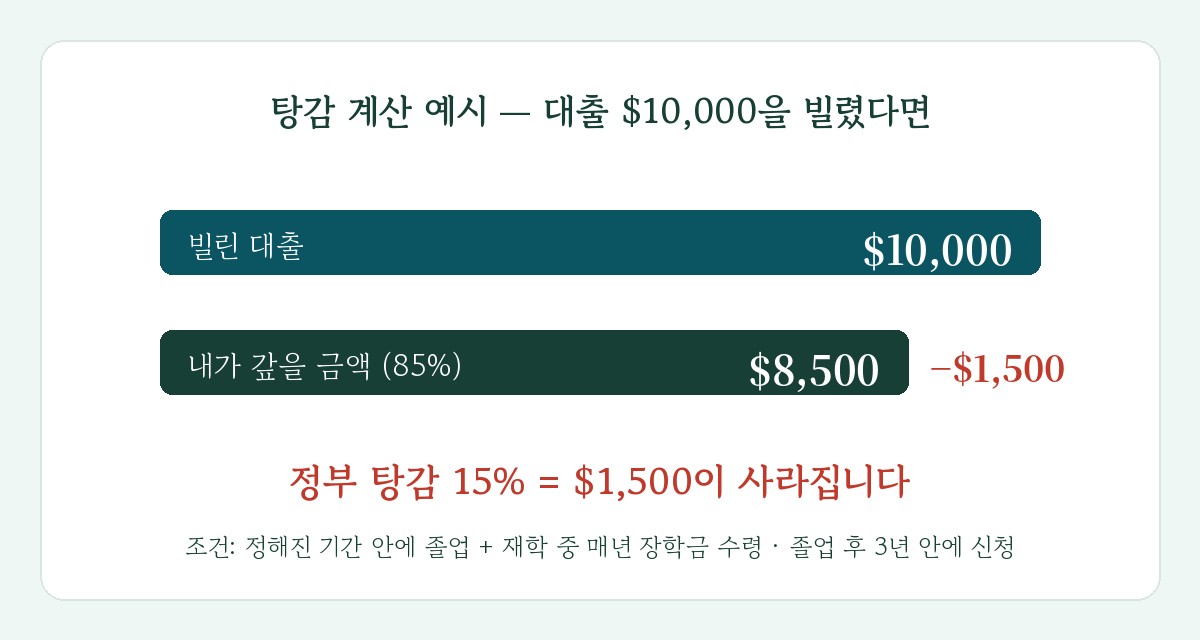
Non. Si vous remplissez les conditions, vous n’avez pas à rembourser 15 % de votre prêt. Le Québec a un programme de remise de dette : le gouvernement paie directement 15 % du total de vos prêts à votre établissement financier, ce qui réduit votre solde d’autant.
Deux conditions s’appliquent. D’abord, vous devez terminer votre programme dans la durée prévue par votre établissement. Ensuite, vous devez avoir reçu une bourse chaque année de ce programme. Si, une année, vous n’avez eu que du prêt sans atteindre la portion bourse, ce programme ne donne plus droit à la remise. C’est pour ça que « faire une demande chaque année et toucher la bourse » est le point de départ de la remise.
La demande se présente dans les 3 ans suivant la fin des études, avec le formulaire 1113 (Demande de remise de dette), accompagné de votre relevé de notes final. Les conditions d’admissibilité et la marche à suivre sont détaillées dans le guide officiel québécois sur la remise de dette. Passé le délai, même admissible, vous ne recevez rien.
💡 Conseil : il faut entrer dans le dispositif « bourse chaque année » dès la première demande pour que la remise suive à la fin. Une seule année manquée et c’est tout le programme qui perd son admissibilité.
💰 2. Comment l’aide du Québec est-elle versée?
L’Aide financière aux études (AFE) du Québec est administrée par la province seule, séparément du régime fédéral. L’ordre de versement est fixe : une fois vos besoins calculés, on comble d’abord par du prêt, et seulement la partie qui dépasse le plafond de prêt devient une bourse.
C’est là que bien des gens se mélangent. Pendant l’année scolaire, toute l’aide sort d’abord sous forme de prêt, par votre banque. Puis, une fois l’année terminée et vos revenus vérifiés, le gouvernement rembourse à votre place la portion correspondant à la bourse, directement à la banque. La bourse ne vous arrive donc pas en argent comptant : elle fait disparaître une partie équivalente de votre dette.
Le montant des besoins se calcule en prenant les dépenses admises (droits de scolarité, frais de subsistance, etc.) et en soustrayant la contribution attendue de vous, de vos parents et de votre conjoint ou conjointe. Plus vos revenus sont bas et vos besoins élevés, plus la part qui dépasse le plafond de prêt et sort en bourse est importante.
📝 3. Qui peut faire une demande?
L’admissibilité repose sur deux volets : le statut et la résidence. Pour le statut, il faut être citoyen canadien, résident permanent ou personne réfugiée ou protégée. S’ajoute une condition de résidence au Québec — y habiter, ou être réputé y résider, par exemple si vos parents y vivent.
Dit autrement, sans résidence permanente, aucune demande n’est possible. Si votre demande de résidence permanente est en traitement, ou si vous êtes au Canada comme visiteur, vous ne pouvez pas demander l’AFE — et c’est la même chose pour le RAFEO en Ontario. Si vous préparez votre résidence permanente, la première question est donc de faire coïncider le moment où vous deviendrez admissible avec vos dates d’admission et de demande d’aide.
Autre condition : être inscrit à temps plein à un programme reconnu d’un établissement d’enseignement désigné. La première étape est donc de vérifier que votre établissement et votre programme sont reconnus par l’AFE.
🔢 4. Combien peut-on recevoir?
Le montant varie selon le calcul de vos besoins. Les frais de subsistance reconnus servent de repère : 663 $ par mois si vous habitez chez vos parents, 1 415 $ par mois si vous habitez de façon autonome. On ajoute les droits de scolarité et les autres dépenses admises, puis on soustrait la contribution de vous et de votre famille.
Le total que vous pouvez emprunter est plafonné de façon cumulative. Au premier cycle universitaire, la limite d’endettement cumulative est de 36 000 $, et elle monte à 55 000 $ pour les programmes suivis à l’extérieur du Québec, parce que les droits de scolarité plus élevés des autres provinces entrent dans les dépenses admises.
Les études supérieures fonctionnent de la même façon. La maîtrise et le doctorat donnent aussi accès à l’AFE, avec des limites d’endettement plus élevées qu’au premier cycle : 48 000 $ pour la maîtrise (42 000 $ pour les programmes courts de moins de 20 mois) et 55 000 $ pour le doctorat. Ce n’est pas une limite par année, mais le total de prêts que vous pouvez accumuler pendant toute la durée de ce cycle d’études. La remise de 15 % après le diplôme s’applique aussi aux études supérieures. Attention, toutefois : pour obtenir une remise aux cycles supérieurs, vous devez déjà avoir bénéficié d’une remise au premier cycle. Si c’est le cas et que vous remplissez de nouveau les conditions (études à temps plein, fin du programme dans les délais prévus, bourse chaque année), vous pouvez présenter une nouvelle demande, une fois pour ce cycle.
À titre de repère, les droits de scolarité universitaires des résidents du Québec sont parmi les plus bas au Canada, alors étudier au Québec donne souvent un besoin — et un prêt — plus modestes qu’ailleurs.
🗓️ 5. Quand et comment faire sa demande?
Les demandes se font en ligne, à partir du mois de mai chaque année, dans votre dossier d’aide financière sur le site officiel de l’aide financière du Québec. Il n’y a aucun renouvellement automatique : il faut refaire une demande chaque année scolaire — et ce sont justement ces demandes annuelles qui alimentent la condition « bourse chaque année » vue à la section 1.
La date limite est de 30 jours après la fin du dernier mois d’études de l’année scolaire visée. Pour remplir la demande, préparez votre code permanent, votre numéro d’assurance sociale (NAS), le code de votre établissement et de votre programme, ainsi que les renseignements sur les revenus — les vôtres et ceux de vos parents et de votre conjoint ou conjointe.
💡 Conseil : déposez votre demande dès l’ouverture en mai. Avec le délai pour transmettre les documents (dans les 45 jours suivant la demande), vous serez bien plus à l’aise qu’en attendant la rentrée.
🏦 6. Quand commence le remboursement, et à quel taux?
Le remboursement commence 6 mois après la fin de vos études à temps plein. Au Québec, vous remboursez directement l’établissement financier qui vous a prêté, selon une entente conclue avec lui. Les critères détaillés du calendrier de remboursement et du calcul des intérêts sont expliqués dans le guide officiel québécois du remboursement.
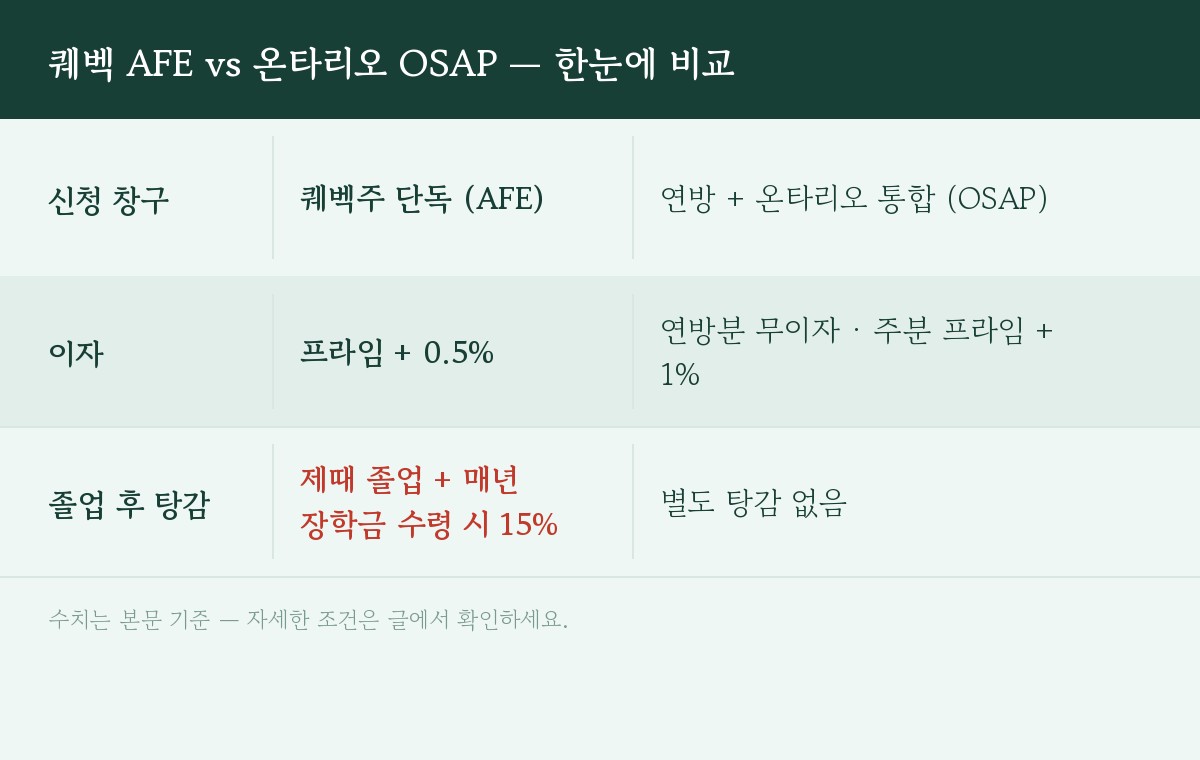
Le taux d’intérêt est le taux préférentiel + 0,5 % (variable). Pendant vos études à temps plein, c’est le gouvernement qui paie les intérêts; ceux qui courent pendant le délai de grâce de 6 mois après la fin des études s’ajoutent à votre capital. Dès la fin des études, vous pouvez aussi commencer à rembourser tout de suite, ou ne payer que les intérêts pour commencer.
🛟 7. Et si le remboursement devient trop lourd?
Si, après le diplôme, vos revenus sont bas et les paiements difficiles, il existe un filet avant de tomber en défaut : le remboursement différé. Vous pouvez réduire ou suspendre vos paiements par périodes de 6 mois, renouvelables jusqu’à un cumul maximal de 60 mois.
Pendant le différé, c’est le gouvernement qui paie les intérêts. Ce ne sont pas des intérêts à votre charge, donc le différé ne fait pas gonfler votre dette. Des conditions s’appliquent — notamment avoir terminé ou abandonné ses études depuis plus de 6 mois et être dans les 10 ans suivant la fin des études — alors vérifiez votre situation dès que les paiements deviennent serrés. L’admissibilité et la marche à suivre sont dans le guide officiel québécois du remboursement différé.
🍁 8. En quoi le RAFEO de l’Ontario est-il différent?
Le RAFEO (Régime d’aide financière aux étudiantes et étudiants de l’Ontario) fonctionne à l’inverse du Québec : le fédéral et la province sont intégrés. Une seule demande fait évaluer l’aide fédérale et ontarienne ensemble, et le remboursement se fait à un seul endroit, le Centre de services national de prêts aux étudiants (CSNPE). La demande part de la page officielle ontarienne du RAFEO, et les modalités de remboursement sont réunies dans le guide de remboursement du RAFEO.
Ses points forts sont du côté fédéral. Les subventions fédérales peuvent atteindre 4 200 $ par année, et les prêts fédéraux ne portent plus d’intérêt depuis avril 2023 — une abolition permanente. Seule la part ontarienne porte intérêt, au taux préférentiel + 1 %. Contraste avec l’AFE, où l’intérêt court sur la totalité du prêt.
Un changement important à connaître : pour les programmes qui commencent le 1er août 2026 ou après, la part de subvention dans l’aide provinciale ontarienne est ramenée à 25 % au maximum, le reste sortant en prêt. Et le RAFEO n’a pas d’équivalent à la remise de 15 % du Québec après le diplôme : quand les revenus sont bas, on tient le coup grâce au Programme d’aide au remboursement (PAR), qui réduit les paiements.
🧭 9. Étudier dans une autre province : où demander l’aide?
Le principe est simple : on demande l’aide dans sa province de résidence, pas dans celle de l’université. Vous vivez au Québec et partez étudier en Ontario? Votre guichet reste l’AFE. Vous résidez en Ontario et étudiez ailleurs? C’est le RAFEO.
Un résident du Québec qui étudie dans une autre province demande donc l’AFE comme d’habitude, avec une limite d’endettement relevée à 55 000 $ plutôt que 36 000 $. En revanche, vous payez les droits de scolarité au tarif général de cette province, pas au tarif québécois, alors le montant à emprunter grossit. La remise de 15 % s’applique aussi quand le diplôme a été obtenu hors du Québec. Le recueil des règles administratives de l’AFE prévoit expressément le cas des « études hors Québec » : si vous avez reçu une bourse chaque année dans un établissement désigné hors Québec et terminé dans les délais prévus, vous pouvez demander les mêmes 15 %.
Le portrait change si la famille déménage dans une autre province avant les études. Le RAFEO exige une période de résidence en Ontario avant le début des études; si le déménagement et la rentrée ne s’arriment pas, un trou peut se créer où aucune province ne verse d’aide. Si un déménagement est dans vos plans, le plus sûr est de calculer à rebours à partir de la date de rentrée.
✅ 10. À retenir
- Au Québec, le diplôme vaut de l’argent. Terminez à temps, recevez une bourse chaque année, et 15 % de votre prêt s’efface. La demande se fait dans les 3 ans suivant la fin des études.
- En Ontario, la force est fédérale. Subventions fédérales et prêt fédéral sans intérêt, oui — mais la part de subvention provinciale tombe à 25 % au maximum à partir d’août 2026.
- Le critère, c’est la résidence, pas l’école. On demande l’aide de sa province de résidence, et l’admissibilité s’ouvre aux citoyens, résidents permanents et personnes protégées.
À lire aussi
· Guide complet de la carte PRESTO à Toronto — vivre en Ontario
· Guide complet STM et carte OPUS à Montréal — vivre au Québec
· Allocation canadienne pour enfants (ACE) : le guide complet — aides aux familles
💡 Conseil : les conditions et les montants changent un peu chaque année scolaire. Avant de faire votre demande, revérifiez les critères de l’année en cours sur les pages officielles ci-dessous.
Sources officielles
· Remise de dette des prêts étudiants du Québec — Québec.ca — remise de dette
· Formulaire 1113 de demande de remise — Télécharger le formulaire 1113 (PDF)
· Aide financière aux études du Québec — demandes et régime — Québec.ca — aide financière aux études
· Études à l’extérieur du Québec — Québec.ca — études hors Québec
· Remboursement des prêts étudiants du Québec — Québec.ca — remboursement
· RAFEO de l’Ontario — demande et information — Ontario.ca — RAFEO
· Remboursement du RAFEO — Ontario.ca — remboursement du RAFEO
❓ Questions fréquentes
Q. Au Québec, est-ce vrai qu’on n’a pas à tout rembourser?
Pas la totalité : 15 %. Si vous terminez votre programme dans les délais prévus et avez reçu une bourse chaque année de vos études, le gouvernement rembourse 15 % de vos prêts à votre place (remise de dette). La même règle s’applique si vous avez obtenu votre diplôme hors du Québec. La demande se fait avec le formulaire 1113, dans les 3 ans suivant la fin de vos études.
Q. Sans résidence permanente, peut-on demander l’aide financière?
Non. L’AFE du Québec comme le RAFEO de l’Ontario s’adressent aux citoyens canadiens, aux résidents permanents et aux personnes protégées. Une demande de résidence permanente en traitement ou un statut de visiteur ne donne pas accès à l’aide.
Q. Quand commence le remboursement des prêts étudiants?
Au Québec comme en Ontario, 6 mois après la fin des études à temps plein. Au Québec, vous remboursez directement votre établissement financier; en Ontario, tout est regroupé au CSNPE.
Q. Quels intérêts paie-t-on sur les prêts étudiants?
À l’AFE, l’intérêt court sur la totalité du prêt, au taux préférentiel + 0,5 % (pendant les études, le gouvernement paie les intérêts). Au RAFEO, la part fédérale est sans intérêt (intérêt aboli de façon permanente en 2023), et seule la part ontarienne porte intérêt, au taux préférentiel + 1 %.
Q. Si j’étudie dans une autre province, où demander l’aide?
Dans votre province de résidence, pas celle de l’université. Un résident du Québec qui étudie en Ontario fait sa demande à l’AFE, avec une limite d’endettement portée à 55 000 $. Vous payez toutefois les droits de scolarité au tarif général de l’autre province.
Q. Après le diplôme, si le remboursement devient difficile, que se passe-t-il?
Au Québec, le remboursement différé permet de réduire ou de suspendre les paiements par périodes de 6 mois, jusqu’à un total de 60 mois, et le gouvernement paie les intérêts pendant ce temps. En Ontario, le Programme d’aide au remboursement (PAR) réduit les paiements — ou les élimine — selon vos revenus.
Au Québec, est-ce vrai qu’on n’a pas à tout rembourser?
Pas la totalité : 15 %. Si vous terminez votre programme dans les délais prévus et avez reçu une bourse chaque année de vos études, le gouvernement rembourse 15 % de vos prêts à votre place (remise de dette). La même règle s’applique si vous avez obtenu votre diplôme hors du Québec. La demande se fait avec le formulaire 1113, dans les 3 ans suivant la fin de vos études.
Sans résidence permanente, peut-on demander l’aide financière?
Non. L’AFE du Québec comme le RAFEO de l’Ontario s’adressent aux citoyens canadiens, aux résidents permanents et aux personnes protégées. Une demande de résidence permanente en traitement ou un statut de visiteur ne donne pas accès à l’aide.
Quand commence le remboursement des prêts étudiants?
Au Québec comme en Ontario, 6 mois après la fin des études à temps plein. Au Québec, vous remboursez directement votre établissement financier; en Ontario, tout est regroupé au CSNPE.
Quels intérêts paie-t-on sur les prêts étudiants?
À l’AFE, l’intérêt court sur la totalité du prêt, au taux préférentiel + 0,5 % (pendant les études, le gouvernement paie les intérêts). Au RAFEO, la part fédérale est sans intérêt (intérêt aboli de façon permanente en 2023), et seule la part ontarienne porte intérêt, au taux préférentiel + 1 %.
Si j’étudie dans une autre province, où demander l’aide?
Dans votre province de résidence, pas celle de l’université. Un résident du Québec qui étudie en Ontario fait sa demande à l’AFE, avec une limite d’endettement portée à 55 000 $. Vous payez toutefois les droits de scolarité au tarif général de l’autre province.
Après le diplôme, si le remboursement devient difficile, que se passe-t-il?
Au Québec, le remboursement différé permet de réduire ou de suspendre les paiements par périodes de 6 mois, jusqu’à un total de 60 mois, et le gouvernement paie les intérêts pendant ce temps. En Ontario, le Programme d’aide au remboursement (PAR) réduit les paiements — ou les élimine — selon vos revenus.
💛 — J.
Get the Free Canada Savings Checklist
Join the newsletter — get the free PDF checklist and weekly Canada savings tips in your inbox.
À lire ensuite
Certains liens de cet article sont des liens de parrainage ou d'affiliation. Si vous vous inscrivez ou achetez via ces liens, je peux recevoir un bonus ou une commission, sans frais supplémentaires pour vous. Merci de soutenir ce blogue!
